一份簡報寫著:「這是一個 US100M 的機會。」
算術沒有問題。真正的問題是,那個 1% 到底替你回答了哪些問題。
它可能同時代表:哪些客戶真的屬於市場、哪些能在目標期間採用、公司實際碰得到多少、競爭下能贏多少、團隊能交付多少,以及最後到底對什麼經濟單位收錢。如果這些條件全被塞進一個百分比,模型看起來很乾淨,卻很難知道錯在哪裡。
所以市場規模分析最值得做的,不是把 TAM 算得更大,而是把「從市場到營收」之間每一道限制拆開。
先別算 TAM:你到底在算哪一個市場?
在任何 headline market size 出現以前,我會先鎖一份 Market Sizing Measurement Contract。它不需要很長,但至少要把下面幾個欄位講清楚。
| 欄位 | 要回答的問題 |
|---|---|
| Economic unit | 你在數公司、使用者、交易、席次、設備,還是金額? |
| Product / job boundary | 哪一種需求算進來?相鄰但不可替代的需求是否排除? |
| Customer eligibility | 哪些客戶真的符合產品、法規、技術或商業條件? |
| Geography | 全球、某個國家、城市,還是特定可服務區域? |
| Time horizon | 今天、一年、三年,還是成熟市場狀態? |
| Price / currency basis | List price、實收價格、ACV、產業 spend,還是哪一種 value proxy? |
| Source period | 分子與分母是不是同一期間、同一版本? |
| Economic perimeter | 這個數字代表市場流量、產業產值,還是公司 revenue? |
Small Business Administration 的市場研究框架會分開看 demand、market size、location、saturation、pricing;美國司法部的市場定義方法則把產品與地理邊界、替代關係放在核心。兩者用途不同,但都提醒同一件事:先定義邊界,再談規模。
例如,公司賣的是一套給特定法規環境下中型企業使用的 compliance workflow SaaS。把「企業軟體支出」直接叫做 TAM,範圍通常太寬;就算縮成某個 vertical 的軟體支出,也仍可能混入不同國家、不同工作流程、不同客群與根本不會購買這個產品的預算。
同一個 US$1B 數字,只要 geography 或 eligibility 變了,意義就可能完全不同。
Top-down 跟 Bottom-up 不一致,反而是好事
市場規模常見兩條路:一條從 aggregate 往下切,另一條從可觀察的 economic units 往上加。
Top-down 可以從官方產業統計、產業支出或交易總量開始,再逐步排除不符合產品、客戶或地理邊界的部分。Bottom-up 則先數符合條件的公司、門市、房間、設備、交易或其他 units,再乘上每個單位合理的 spend、usage 或 value proxy。
這兩條路的價值,不在於最後一定要算成一樣,而在於它們會用不同方式暴露模型裡的錯誤。
以本文後面的假想案例為例,先假設一個 adjacent industry-spend source 顯示 US10,000,得到 US$200M。
US200M 差了六倍。這時最不該做的是取平均。
真正要做的是 reconciliation:
| 可能的差異 | 要追的問題 |
|---|---|
| Category adjacency | US$1.2B 是否包含相鄰產品或服務? |
| Unit mismatch | 一邊算終端客戶 spend,另一邊是否混入 channel / supplier revenue? |
| Double counting | 產業 aggregate 是否把同一價值在供應鏈不同層重複算進去? |
| Geography / eligibility | 兩邊人口與可服務範圍是否一致? |
| Price / value basis | US$10,000 是 price、ACV、WTP,還是只是 value proxy? |
| Residual | 還有多少差異目前無法解釋? |
Census Bureau 的 County Business Patterns 適合拿來檢查按產業與地理切分的 establishment population;BEA 對 gross output 與 value added 的區分則提醒,aggregate 本身也可能包含不同經濟層次。這些資料的重點不是幫你選一個「正確市場數字」,而是讓 denominator 變得可檢查。
如果兩種估法最後仍有 residual,就把 residual 留著。看不懂的差異,不會因為平均之後變得比較可靠。
TAM → SAM → SOM 不是三個百分比,而是一連串限制條件
三圈圖最大的問題不是錯,而是太容易讓人忘記每一圈到底排除了什麼。
比較有用的寫法是:
Defined TAM → Serviceable SAM → Adoption in Horizon → Commercial Reach → Attainable Share / SOM
Defined TAM 先鎖產品、客戶、地理、期間與 economic unit。Serviceable SAM 再排除公司現階段因法規、技術、產品功能、部署方式或地域覆蓋而服務不了的部分。
接下來要補上一個常被略過的條件:時間。市場上存在需求,不表示客戶會在你這一年的規劃期內採用。Bass diffusion model 的價值,在這裡只是提醒 adoption 是 population + time 的過程,不是說所有市場都一定遵循同一條 S-curve。
再往下是 commercial reach。客戶想買,公司也未必碰得到。Sales coverage、partners、distribution、procurement access 都可能把市場再縮小。
最後才是 attainable share。競爭、switching friction、sales conversion 與執行能力,會決定 reachable demand 裡面實際能贏多少。
因此,「SAM 是 TAM 的 30%,SOM 再取 1%」如果沒有對應到具體條件,只是把未知換成百分比。
一個假想 B2B 例子:市場不是被砍小,而是被定義清楚
下面是純教學用的 regional B2B compliance / workflow SaaS 案例。所有數字都是 arithmetic assumptions,不是產業 benchmark,也不是建議比例。
先保留前面的兩個獨立觀察:top-down adjacent market 是 US10,000 value/WTP proxy = US$200M。這兩個數字不互相平均,也不假裝已經完成 reconciliation。
接著只看 bottom-up constraint chain:
| 階段 | 假設 | 剩餘組織 / 客戶 |
|---|---|---|
| Broad target universe | 20,000 organisations | 20,000 |
| Serviceable population | 產品/地理/eligibility 篩到 7,500 | 7,500 |
| Adoption in horizon | 35% | 2,625 |
| Commercial reach | 60% | 1,575 |
| Attainable competitive share | 20% | 315 |
如果同一套 US75M**。這仍不是 revenue forecast,因為後面還有 adoption、reach 與 win share。
到 315 個 demand-derived customers 之後,才把 illustrative ACV 接上去:
315 × US3.15M demand-derived annual revenue opportunity
這個模型的好處,不是得到 US$3.15M,而是知道每一層要驗證什麼。7,500 如果站不住腳,就回頭查 serviceability;35% 有問題,就查 adoption;60% 太樂觀,就查 channel reach;20% 無法辯護,就回去看 competition 與 conversion。
而且 US$3.15M 還不是短期可達成上限。
假設 sales、implementation 與 onboarding 系統在同一決策期間最多只能承接 300 個新客戶,那 capacity-capped opportunity 變成:
300 × US3.0M
需求端支持 315 個客戶,但公司只接得住 300 個。差的 15 個不是「市場消失」,而是目前 execution system 的限制。
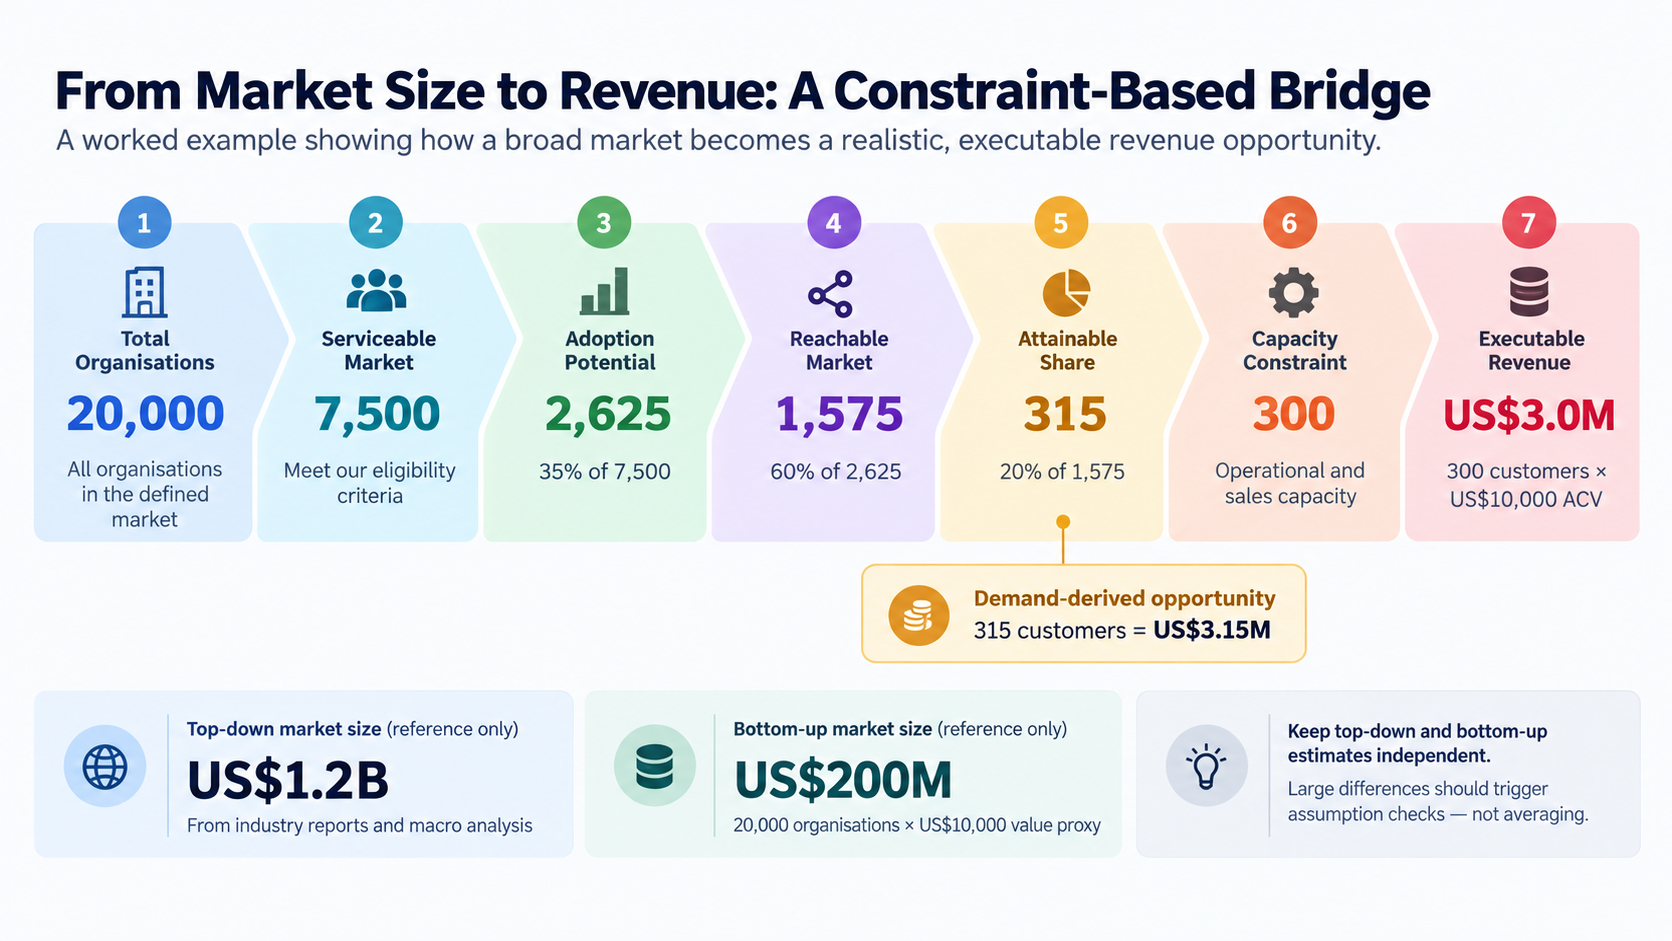
US3.15M 收斂到受 300-customer capacity 約束的 US$3.0M 可執行機會。
最後一座橋最容易算錯:市場流量不等於公司營收
前面的 B2B SaaS 案例相對簡單,因為 customer × ACV 可以形成很直接的 monetisation bridge。
但 Marketplace、payments、travel、commerce 平台常用 GMV、GBV、TPV、GOV、payment volume、gross bookings 等數字描述 ecosystem activity。這些數字可以很大,也可以是很重要的 operating metric,但它們不是公司 revenue 的同義詞。
Airbnb 會分開揭露 GBV、bookings 與 revenue;Visa 分開看 payments volume、processed transactions 與 net revenue;eBay 的 take rate 需要把 net revenue 跟對應 GMV 放在同一 denominator contract 下;DoorDash 的 marketplace GOV 與 revenue margin 也說明同一件事:ecosystem flow 要先經過商業模式,才會變成公司收入。
所以 market sizing 到 revenue 之間,還要再問一次:公司真正 monetise 的 economic trigger 是什麼?
Recurring B2B 可能接近:
eligible customers × effective ACV
Marketplace 可能更接近:
eligible transaction value × realised take rate
Payments 可能還要拆 payment volume、transaction count、cross-border mix、product mix 與不同 fees。Booking Holdings 的揭露也顯示,bookings 與 revenue 的關係會受到 payment facilitation、product mix,以及 booking 與 travel timing 影響。
若要把這套思路寫成一個 teaching synthesis,可以是:
Revenue Opportunityₜ ≈ Eligible Economic Units × Adoptionₜ × Reachₜ × Attainable Shareₜ × Usageₜ × Effective Monetisationₜ
這不是外部標準,也不是每家公司都要有完全相同的 driver。有些模型沒有 usage,有些按 seats、transactions、orders、assets 或 balances 收費。不能省略的是 market denominator 與 company-revenue denominator 之間的橋。
需求是真的,也可能吃不到:Capacity、Channel 與多邊市場的限制
一個市場可以真的存在,需求也可以真的強,但公司仍然可能在指定期間吃不到。
回到案例,demand-derived customers 是 315,capacity ceiling 是 300。近一期 revenue opportunity 應先受 300 控制,而不是把 315 全部當成可以如期上線的客戶。
其他 business model 的 bottleneck 可能長得完全不同:sales reps 的 ramp time、partner coverage、implementation consultants、physical inventory、regulatory approval、service capacity、support throughput,甚至 risk-control capacity 都可能先碰到上限。
因此,實務上最好把兩個 ceiling 分開保留:
- Demand-derived attainable opportunity
- Execution / channel / capacity ceiling
短期可達成結果不應高於兩者較低的一邊,但模型也不該把較高的一邊刪掉。因為兩者之間的差距本身就在告訴你,要解鎖更多 revenue,究竟該增加 demand,還是增加 capacity。
多邊市場還多一個 denominator 問題。Marketplace 有 buyers 和 sellers,payments network 有 cardholders、merchants、issuers、acquirers。不同 sides 可能都很重要,但不能直接相加成「總客戶數」再乘一個 ARPU。先確認公司對哪一側、哪個 event、哪個 value flow 收錢,才知道誰真正進入 revenue denominator。
不要問「最準是多少」:找出哪個假設會讓結論翻盤
最後一輪不是把模型壓成一個更漂亮的 point estimate,而是做 sensitivity。
NIST 對 measurement uncertainty 的方法會要求把 uncertainty components 顯性化。這裡借的是方法,不是宣稱 TAM 屬於 NIST 管轄的 measurement problem。HM Treasury 的 Green Book 也把 sensitivity analysis 與 switching values 放進 decision appraisal,這正適合拿來檢查市場模型。
前面的 base case 有一個很清楚的 switching value。其他條件都不變時:
7,500 × adoption × 60% reach × 20% share = 300 customers
解出來,adoption 約為 33.3%。
也就是說,當 adoption 高於約 33.3%,300-customer capacity 先成為 bottleneck;若 adoption 掉到這個門檻以下,需求端開始比 capacity 更早限制結果。
假設 adoption 從 35% 降到 25%,模型會變成:
7,500 × 25% × 60% × 20% = 225 customers
225 × US2.25M
這時候 bottleneck 已經從 capacity 轉回 demand。對決策者來說,這比再追一個更精準的 TAM 小數點更有用,因為它告訴你下一個值得驗證的是 adoption assumption。
Low / Base / High 當然可以做,但三個情境不等於三個機率。沒有 evidence-based priors 或 distributions 時,不要把人工挑出的 case 包裝成 probability。
一份可以拿來做決策的 market-sizing model,最後至少要回答四件事:
- Boundary:哪些人、交易、產品與地理被算進來?
- Bridge:市場活動怎麼一路變成公司 revenue?
- Constraint:adoption、reach、competition、channel、capacity,現在到底哪個在控制結果?
- Switching value:哪個 assumption 變到什麼程度,決策就應該改?
這四個答案如果清楚,模型就已經從「市場很大」走到可以被驗證、被反駁,也能拿來分配下一輪研究與執行資源的 revenue opportunity。
References
- U.S. Small Business Administration, Market research and competitive analysis.
- U.S. Department of Justice, 2023 Merger Guidelines, market-definition concepts used here only as boundary discipline.
- U.S. Census Bureau, County Business Patterns: About the Data.
- U.S. Bureau of Economic Analysis, GDP by Industry and Gross output versus GDP by industry.
- Frank M. Bass, A New Product Growth for Model Consumer Durables, Management Science (1969).
- Airbnb, Inc., 2025 Form 10-K.
- Visa Inc., 2025 Annual Report.
- eBay Inc., 2024 Form 10-K.
- DoorDash, Inc., Q1 2025 Financial Results.
- Booking Holdings Inc., Q1 2026 Form 10-Q.
- NIST, Technical Note 1297: Guidelines for Evaluating and Expressing the Uncertainty of NIST Measurement Results.
- HM Treasury, The Green Book: Central Government Guidance on Appraisal and Evaluation.