談護城河時,很容易從結果開始:市占很高、客戶很黏、用戶很多、價格也漲得動。這些都是值得看的訊號,但真正麻煩的地方在下一步。究竟是哪個機制讓競爭者難以進來、讓客戶不願或不容易離開,而且公司最後真的能把這個優勢留在自己的 economics 裡?
同一個結果,背後可能是完全不同的故事。高留存可以來自轉換成本,也可以只是產品目前最好用;交易量成長可能來自 network effects,也可能靠更高補貼撐出來;標價提高,如果同時伴隨更多折扣、流失或 mix 惡化,意義又不一樣。
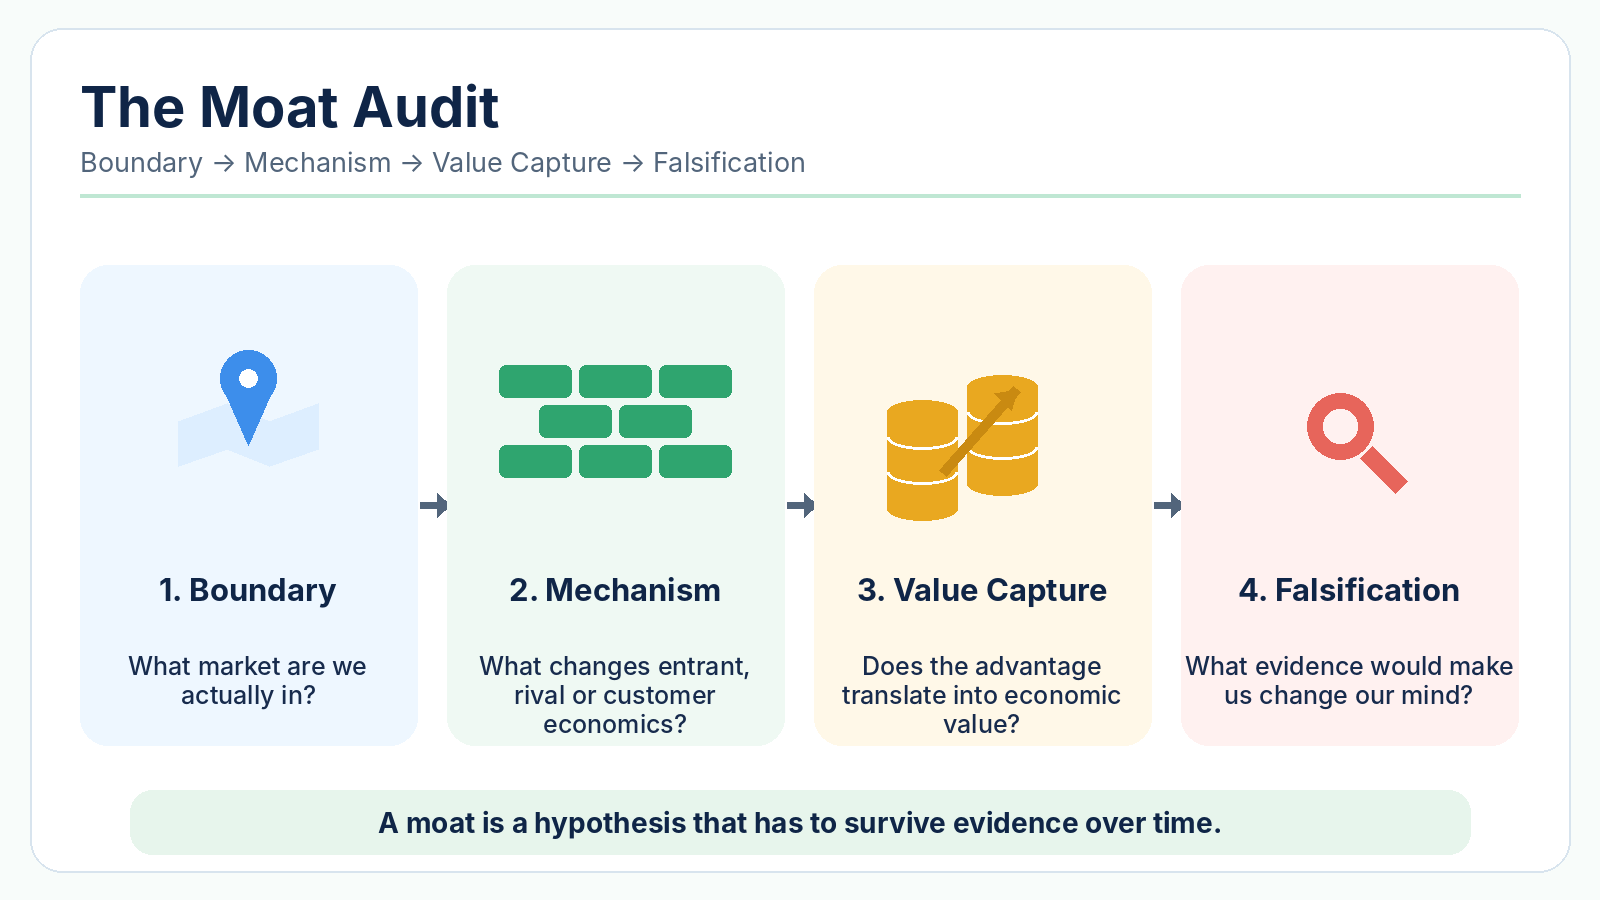
所以我會把「這家公司有沒有護城河」拆成四個檢查點:
Boundary → Mechanism → Value Capture → Falsification
先確認競爭場域,再找限制競爭的機制,接著看它有沒有變成可觀察的價值捕獲。最後還要先寫好一件事:看到什麼證據,我會把原本的護城河判斷往下修。
先別急著替這組數字命名
假設有一個完全虛構的雙邊 Marketplace,最近交出這組數字:
| 指標 | 變化 |
|---|---|
| Active buyers | +40% |
| Active sellers | +30% |
| Published take rate | 12% → 13% |
| Repeat-purchase rate | 78% |
| Incentives / subsidies | +50% |
| Contribution margin | 18% → 11% |
| Top-seller multi-homing rate | 70% |
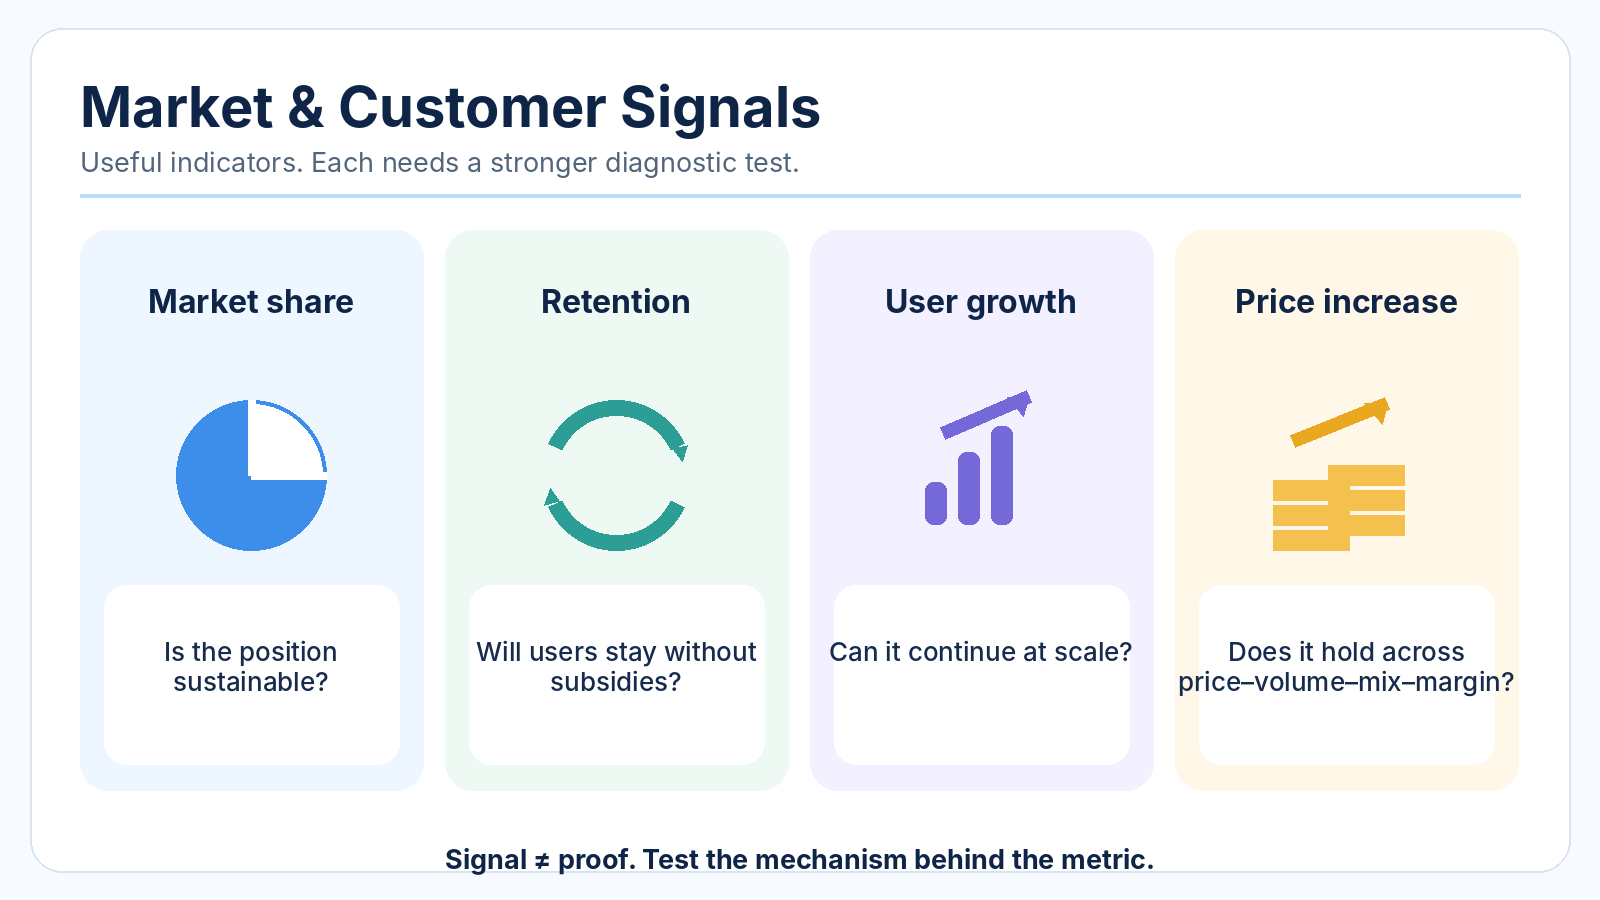
如果只挑前三、四個數字看,故事很好講:買家與賣家都在成長,repeat purchase 也高,平台還把 take rate 從 12% 調到 13%。Network effects、switching costs、pricing power,三個詞很快就會一起出現。
可是一旦把剩下的數字放回來,故事就沒那麼乾淨。補貼增加 50%,contribution margin 從 18% 掉到 11%,而且 70% 的頭部賣家仍同時經營其他平台。現階段最確定的其實只有一件事:平台的 activity 在增加。至於這種成長是否來自難以複製的結構優勢,以及平台有沒有把價值留下來,還要往下查。
常見的 shortcut 大概長這樣:
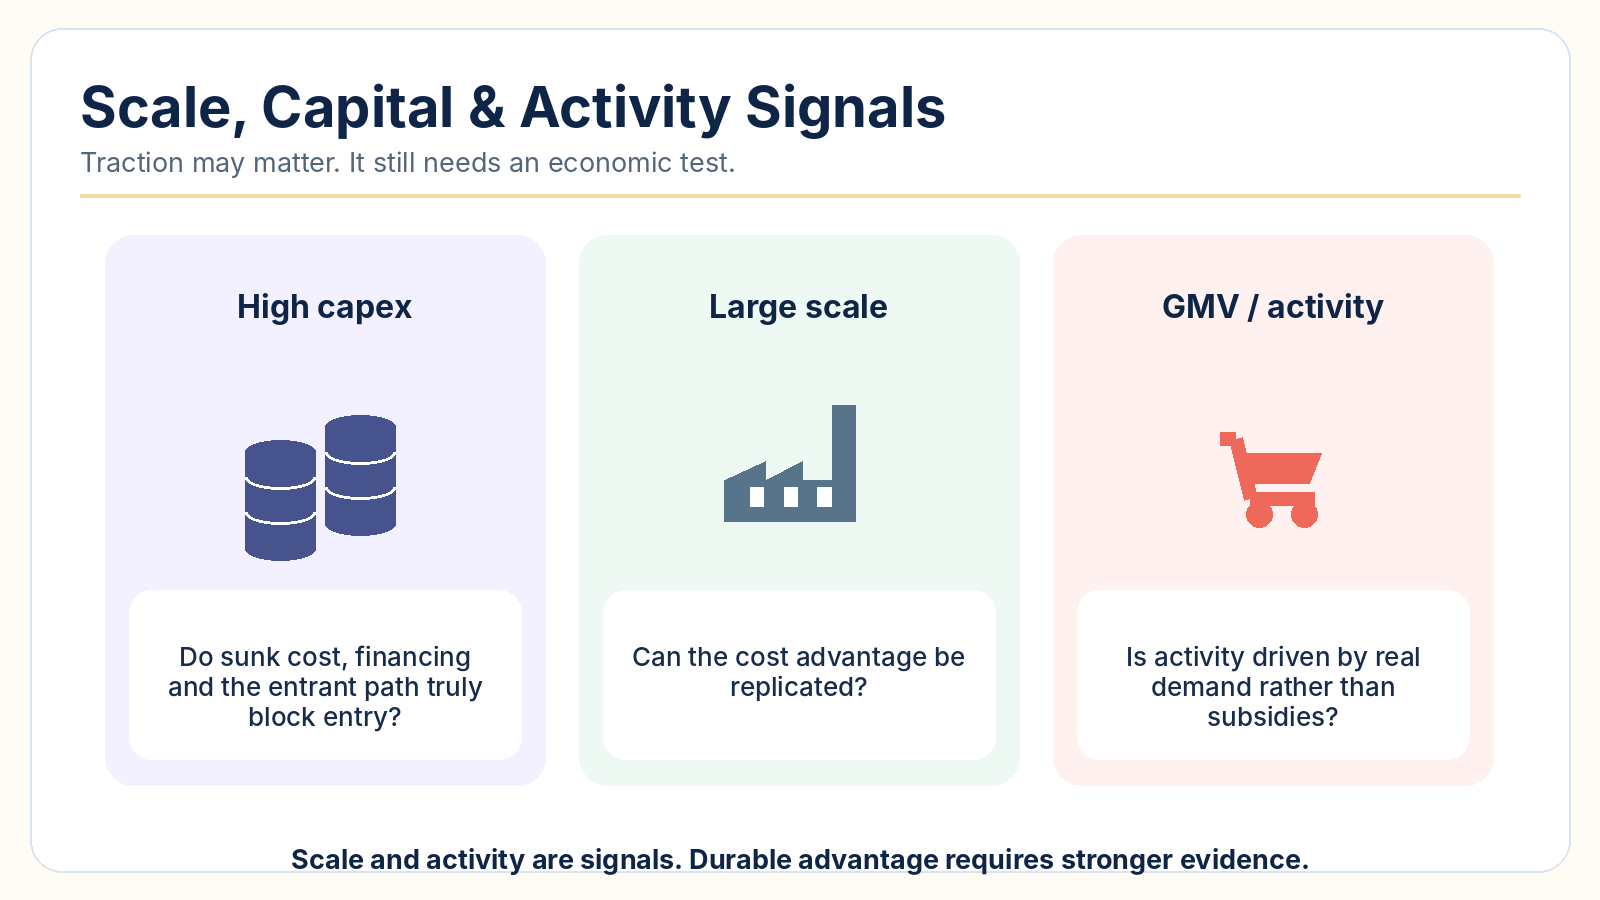
| Signal | 目前能讀到的東西 | 還缺的證據 |
|---|---|---|
| 高市占率 | 目前份額大 | 市場邊界、替代品、entrant economics |
| 高留存 | 客戶持續使用 | switching-cost stack、multi-homing |
| 用戶成長 | adoption / activity 上升 | network effect 的方向與淨效果 |
| 漲價 | headline price 上升 | realized price、volume、churn、mix、margin |
| 高 Capex | 商業模式吃資本 | sunk cost、融資、租賃、模組化進入 |
| 規模大 | incumbent 已有規模 | Minimum Efficient Scale、niche entry |
| GMV / activity 高 | 平台很忙 | revenue、subsidy、contribution economics |
這些 signal 都有用,只是它們比較像調查入口,不是結案證據。
第一關先把競爭邊界畫對
市占率的分母如果選錯,後面很多判斷會一起歪掉。分析之前至少要知道:這個產品替代了什麼需求、客戶是哪一群、地理範圍到哪裡、觀察哪段時間,以及有哪些替代方案真的能約束公司。
歐盟執委會 2024 年更新 relevant market notice 時,核心就是 effective competitive constraints。市場定義是用來辨認企業實際受到哪些替代選項約束,不是拿來替市占率挑一個舒服的分母。(European Commission, 2024)
套回這個 Marketplace,如果只把「同類型專門 Marketplace」算進市場,它的 share 可能很漂亮。但買家也許能改走品牌官網、社群商務或線下通路;賣家則可能用自建站、廣告與其他平台取得需求。這些替代方式如果足以限制平台的價格、服務條件或抽成,競爭邊界就比原先想的更寬。
因此,Boundary 這一關要回答的是:在一組站得住腳的替代方案裡,公司的選擇究竟受到誰約束?這個問題沒有先處理好,後面的 entry、switching 與 network 判讀都容易被高估。
Entry barrier 要從 entrant 的路徑看
「我們花了很多錢,所以別人進不來」很常出現在護城河論述裡,但 incumbent 歷史上花了多少,並不能直接告訴我們今天的 entrant 最少要付出多少。
比較實際的做法,是沿著競爭者最便宜、最可行的進場路徑往回看。它能不能先切一個 niche 客群?先做一個城市或品類?資產可不可以租、融資或模組化取得?真正稀缺的是資本、通路、供給密度、信任、牌照,還是 customer access?如果 entrant 只需要跨過一個遠低於 incumbent 現有規模的 Minimum Efficient Scale,單看「我們很大」幫助不大。
OECD 對 barriers to entry 的整理會把 sunk costs、規模經濟、通路限制與法規因素分開;美國 DOJ / FTC 的 2023 Merger Guidelines 也把 switching costs、scale 與 network effects 視為可能妨礙 entry 或 expansion 的具體機制。(OECD, 2006; DOJ & FTC, 2023)
Scale 本身也需要再拆一層。經典研究對 scale barriers 的提醒是,規模經濟存在,不代表競爭者一定無法跨越;要看成本曲線、技術、需求密度與市場容量,以及 entrant 真正需要達到的 Minimum Efficient Scale。(Schmalensee, 1981; Gupta, 1981)
這個虛構平台的 buyers +40%、sellers +30%,只能說 incumbent 正在擴張。我們仍不知道新平台要取得最低可用供需密度時,得承擔多少不可回收投資,也不知道競爭者能否先從一個品類、一個地區或另一條 distribution route 切入。這些才是 entry economics 的核心。
78% repeat purchase 遇上 70% multi-homing 時
這兩個數字放在一起,比只看 retention 有意思得多。
Repeat-purchase rate 78% 代表使用關係持續,但 top-seller multi-homing 70% 又顯示,大量重要賣家仍保留其他平台的 active option。這並不能直接推出 seller switching costs 很低,因為 multi-homing 本身也可能有管理、上架、庫存或系統成本;只是「高 repeat rate = 強 lock-in」這條捷徑已經站不住了。
真正要查的是離開時會付出什麼:合約與財務成本、資料搬遷、重新設定與測試、團隊學習、API 或系統整合、資料可攜性、既有生態依賴,以及重新尋找買家、賣家或交易對手的成本。
英國 CMA 在 mobile ecosystems 與 cloud services 的研究中,就是把 perceived hassle、時間、學習、相容性、資料與商業承諾拆開檢視。(CMA, 2022; CMA, Cloud services investigation) 資料可攜性與相容性之所以重要,也正因為它們會直接改變切換成本與平台間競爭強度。(Jeon, Menicucci & Nasr, 2023)
所以這個案例目前比較合理的讀法是:產品可能很有用,repeat 使用也強,但 seller lock-in 還沒有被證明。70% multi-homing 至少告訴我們,頭部賣家的外部選項仍然活著。
Network effects 要畫方向,不是只數人頭
平台多 30% sellers,究竟對誰有利?如果 buyers 因此有更多選擇、更完整庫存、更高 match probability,這是一條 seller → buyer 的正向路徑。但同樣一批新增 sellers,也可能讓既有 seller 分到更少需求,壓低轉換率或單位 economics。
Buyers +40% 也一樣。它可能提高 seller 的訂單密度與獲利機會;可是假如平台必須持續加碼補貼才能維持這些 buyers 的活躍度,那就得分清楚這是可持續的 cross-side loop,還是 expensive acquisition loop。
Network-effect claim 因此至少要標出三件事:哪一側增加、哪一側拿到什麼單位價值,以及同時有哪些負外部性。平台研究已經明確區分正與負的 network externalities,而且不同方向的效果可以同時存在。(Karhu et al., 2024) 參與者繼續增加後,congestion 或 rivalry 也可能吃掉原本的正向效果。(Katsamakas & Sanchez-Cartas, 2025)
對這個 Marketplace,我會再追四組資料:seller 增加後 buyer 的搜尋品質與成交率、buyer 增加後 seller 的訂單密度與單位 economics、補貼縮減後雙方是否仍活躍,以及 multi-homing 是否真的下降。
若參與增加能持續提高另一側的淨價值,而且不需要不斷加大補貼才能維持,network moat 才開始有比較扎實的輪廓。
Pricing Power 最後要落到 realized economics
就算前面找到 entry barrier、switching friction 或 network effect,公司仍可能創造很多價值,卻只捕獲其中一小部分。這也是為什麼 Pricing Power 不能只看 list price 或 headline take rate。
我會把它接到這條 bridge:
Activity / users / transactions → realized price → volume / churn / migration → mix / incentives / cost-to-serve → contribution / operating economics
定價本來就跟具體 offer、客戶與競爭環境有關,不能脫離替代方案只看一張價目表。(UK business guidance) 另外,需求彈性也會隨觀察期間改變,不適合當成永遠固定的常數。(Karlan & Zinman, 2013)
所以 take rate 從 12% 升到 13% 之後,我還會看 realized net price、volume、churn 或 migration、客戶與產品 mix、折扣與 subsidy,以及 contribution margin 的方向。
案例裡最值得注意的是:take rate 上升同時,incentives / subsidies +50%,contribution margin 18% → 11%。我們不知道這幾項變化之間的完整因果,不能反過來直接判定平台沒有 pricing power;但 12% → 13% 這一個 headline 數字,確實還撐不起「value capture 變強」的結論。
GMV、交易量、市占率,甚至 revenue growth,都可能跟價值捕獲脫鉤。價值創造與價值捕獲是兩個不同問題。(Brandenburger & Stuart, 1996) Operating leverage 也應放在 economics 裡看:固定成本高時,它會放大營收變動對利潤的影響,上行與下行都可能被放大,但這不是阻止競爭者進入或客戶切換的機制。(Dudycz et al., 2024)
把同一組數字跑完 Moat Audit
前面的分析可以濃縮成下面這張判斷表。它不是打分卡,而是把「已知、未知、目前能下的結論」分開。
| Gate | 目前讀到的證據 | 目前判斷 |
|---|---|---|
| Boundary | 缺 buyers / sellers 的真正替代方案,也缺合理邊界下的 market-share 資料 | Evidence missing;未通過,也不能判失敗 |
| Entry | buyers +40%、sellers +30% 只證明活動擴張,沒有 entrant sunk cost、MES 或供需密度門檻 | Entry barrier 尚未被證明 |
| Switching | Repeat purchase 78%,但 top-seller multi-homing 70% | 產品可能很有用;強 seller lock-in 尚未被證明 |
| Network | 雙邊都成長,但缺 unit value、subsidy-normalised retention 與 cross-side economics | Network-effect hypothesis 合理,但尚未被證明 |
| Value capture | Take rate 12% → 13%,同時 subsidy +50%、contribution margin 18% → 11% | Pricing Power / 更強 value capture 尚未被證明 |
綜合起來,這個 Marketplace 有明顯的 scale 與 activity signals,也存在合理的 network-effect hypothesis。現在還不能把它升級成「已證明的 durable moat」。Entry barriers、seller switching costs 與 pricing power 都缺 mechanism-level 或 economic evidence,而補貼上升、contribution margin 下滑,讓 value capture 更值得優先追。
這不是在唱衰平台。它只是把下一步的取證方向說清楚:先補市場邊界與 entrant economics,再查 switching stack 與 network unit value,最後把 monetisation 跟 contribution economics 對起來。
最後要先寫好:什麼情況下我會改口
護城河如果只能被證明、不能被推翻,就很難稱為分析。不同機制應該對應不同的失效訊號。
例如,原本認為 Minimum Efficient Scale 很高,後來卻有 niche entrant 在更小規模下做出正 economics;interoperability 或 data portability 改善,migration friction 明顯下降;multi-homing 長期維持高檔;network 成長後出現 congestion、spam 或 seller economics 惡化;平台必須持續增加 subsidy 才能守住 activity;新的技術、distribution channel、regulation 或 licensing 又改變了 contestability。這些都會迫使原先的 moat claim 重新估值。
Pricing Power 也有自己的 falsifier。若 nominal price 一直往上,realized price、retention 或 margin 卻持續惡化,單看「漲得動價」就已經不夠。
實務上,我會把最後的判斷留成四個欄位,而不是一句「有/沒有護城河」:
- Boundary:競爭場域與真正替代方案是什麼?
- Mechanism:什麼因素讓 entry、expansion 或 switching 變得困難或不划算?
- Capture:優勢在哪裡變成 realized price、volume、margin、bargaining position 或其他 economics?
- Falsifier:什麼新資料會讓我把這個判斷往下修?
公司很大、很黏、很多人用、也能調高價格,這些都可能是好生意的結果。護城河分析多做的一步,是把結果一路追回機制,再確認這個機制真的能留下價值,而且知道它會在什麼條件下失效。
References
- European Commission. Commission Notice on the definition of the relevant market for the purposes of Union competition law, 2024.
- U.S. Department of Justice & Federal Trade Commission. 2023 Merger Guidelines, 2023.
- OECD Competition Committee. Barriers to Entry, 2006.
- Schmalensee, R. Economies of Scale and Barriers to Entry, Journal of Political Economy, 1981.
- Gupta, V. K. Minimum Efficient Scale as a Determinant of Concentration: A Reappraisal, 1981.
- UK Competition and Markets Authority. Mobile Ecosystems Market Study: Appendix D — Barriers to switching, 2022.
- UK Competition and Markets Authority. Cloud services market investigation, 2025.
- Jeon, J., Menicucci, D. & Nasr, N. Compatibility Choices, Switching Costs, and Data Portability, 2023.
- Karhu, K. et al. Positive, Negative, and Amplified Network Externalities in Platform Markets, 2024.
- Katsamakas, E. & Sanchez-Cartas, J. M. Congestion, network effects and platform competition, 2025.
- Brandenburger, A. & Stuart, H. Value-based Business Strategy, 1996.
- Karlan, D. & Zinman, J. Long-run price elasticities of demand from randomized interest rates, 2013.
- Northern Ireland Business Info. Cost-plus versus value-based pricing, 2025.
- Dudycz et al. Operating leverage: critical analysis of definitions and measurement, 2024.