假設公司同時收到兩個收購方案。Offer A 的總價是 1 億,9,000 萬在 close 時支付,其餘放在標準 escrow;買方融資已完成,限制條款也比較少。Offer B 的 headline consideration 是 1.05 億,看起來高了 5%,但這 1.05 億裡已經包含最高 1,500 萬的 contingent payment。也就是說,B 的固定對價只有 9,000 萬,其中 7,000 萬在 close 時支付,其餘延後,而且還有 financing condition、較高 holdback 與較長競業限制。
只看簡報封面的數字,B 贏了。
把付款時間、達標條件、控制權、執行風險與離場後限制一起算進去,答案就不一定。那多出來的 500 萬 headline value,甚至可能不足以補償其他條款帶來的風險。
這篇要處理的不是「怎麼把價格再拱高一點」,而是怎麼判斷一個完整、可執行的 deal package 值不值得接受。
同樣的價格,為什麼可能是兩筆完全不同的交易?
一筆交易最後會改變的,遠不只價格。至少要看:現金何時收到、所有權或稀釋怎麼變、誰握有 approval rights、covenants 會不會壓縮營運空間、哪些價值是 contingent、壞情境下誰承擔損失、交易能不能真的 close,以及簽完之後還剩下多少 option value。
這些項目不一定都能精準貨幣化,但它們會改變同一個問題的答案:這個 package 是否比我現在能採取的其他選項更好?
所以比較基準不該是「對方上一版報價」。真正要拿來比的,是你在談判失敗後仍能執行的最佳替代方案。
先決定什麼情況不成交:BATNA、Reservation Value 與 Estimated ZOPA
BATNA 是 Best Alternative to a Negotiated Agreement。它的價值來自可執行性。
如果另一位投資人還沒完成 diligence、沒有 investment committee approval,或根本來不及在 runway 用完前 close,那個選項還不能當成穩定 BATNA。它可以是 pipeline,也可以是談判中的可能性,但不能拿一個尚未成立的 outside option 當成已經存在的籌碼。
談判準備因此至少要把幾件事先分開:你要達成什麼、外部替代方案有哪些、哪些替代方案已經可執行、哪些 approval 或時間條件會改變它們,以及你的 walk-away boundary 在哪裡。這些工作做完,後面的 anchor、deadline、concession 才有基準。
Reservation Value 就是那條 boundary。它描述的是你願意接受的最差完整 package。
假設你賣公司時把 9,000 萬當成最低價。一個 9,500 萬方案如果搭配大型 escrow、長 earnout、嚴格 non-compete,而且買方融資仍未確定,可能比另一個 9,000 萬、幾乎全現金、條件少的方案差。這時「9,000 萬」本身沒有把真正的底線描述完整。
接著才輪到 ZOPA,Zone of Possible Agreement。只有雙方可接受範圍有重疊,才有可能存在成交空間;但實務上沒有人會把自己的 reservation boundary 貼在桌上。因此 ZOPA 通常是估計值,而且會隨新的 bidder、approval information、融資條件、deadline 或 diligence 結果更新。
順序可以簡化成:
BATNA → Reservation Value → Estimated ZOPA
先把自己的替代方案與底線定好,再判斷談判空間。若完整 package 已經低於 reservation boundary,或交易無法在需要的權限、資金與時間條件下執行,no-deal 本身就是合理決策。
不要只比價格:把 Terms 換算成完整 Deal Economics
回到 Offer A 與 B。數字先鎖清楚,避免把 contingent value 重複計算:
| 維度 | Offer A | Offer B |
|---|---|---|
| Headline consideration | 1 億 | 1.05 億,已包含最高 1,500 萬 contingent payment |
| Fixed consideration | 1 億 | 9,000 萬 |
| Close 時現金 | 9,000 萬 | 7,000 萬 |
| 延後 / contingent | 1,000 萬標準 escrow | 2,000 萬延後 + 最高 1,500 萬 contingent |
| Control / approval | 條件較少 | 較多買方同意權 |
| Downside / remedies | 標準 escrow | 較高 holdback、較長 claim period |
| Execution certainty | 融資完成 | Financing condition 尚未解除 |
| Future flexibility | 限制較少 | 較長競業限制 |
B 的封面數字多 500 萬,但那 1.05 億不是「9,000 萬固定對價再加 1,500 萬之外還有其他價值」。1,500 萬已經算在總額裡,而且是否拿得到還要看未來條件。
比較這類方案時,我會把條款放回八個經濟後果裡:
- Cash / timing:多少錢、什麼時候能控制?
- Dilution / ownership:為了今天的資金,交換多少未來上行?
- Control / approval rights:哪些決策被移交、限制或需要同意?
- Covenants / flexibility:壓力情境下還剩多少行動空間?
- Contingent value:哪些價值要等未來事件發生才存在?
- Downside / remedies:失敗時,誰吸收損失、誰有補救權?
- Execution certainty:交易的資金、授權、條件與時程是否真的可完成?
- Option value:簽下之後,還保留哪些未來選擇?
能算的就算;不能可靠折現的,不要硬做小數點後兩位的 NPV。把 uncertainty 留在表上,比用假精準把它藏起來更有用。
這張 grid 的用途很簡單。每看到一個 term,就問它改變了哪個經濟結果,以及改變幅度有沒有足夠證據支持。
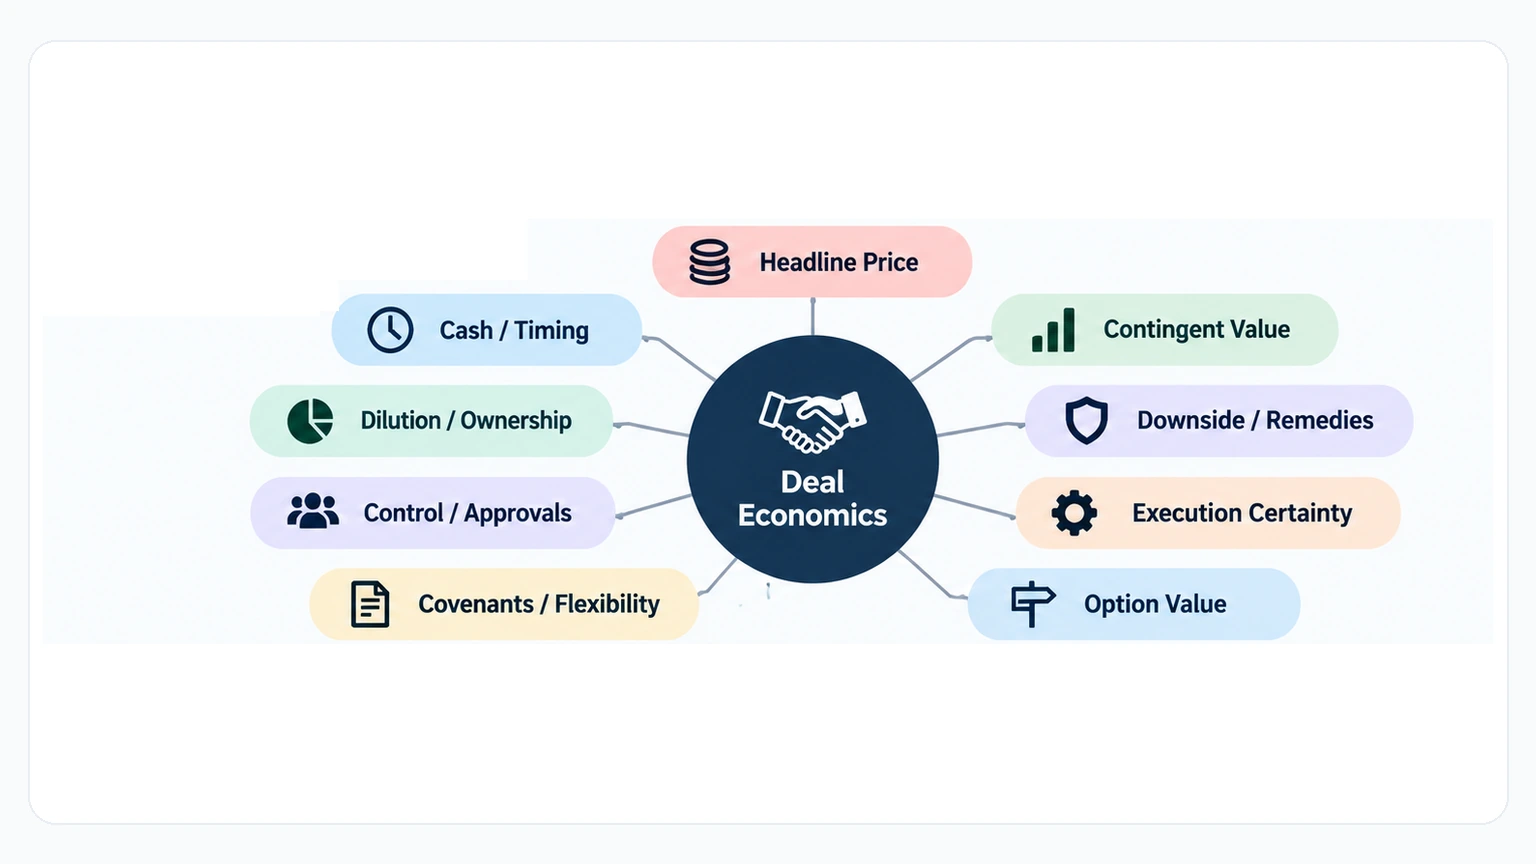
交易經濟不是單一價格,而是一整包條件。
Leverage、Deadline、Concession 與 MESO,到底改變了什麼?
談判技巧只有連到可觀察的後果,才值得當成決策工具。
例如 leverage 可以來自 BATNA、稀缺性、switching cost、融資確定性、approval constraint、時間窗或資訊差。驗證方式不複雜:如果對方完全忽略你宣稱的 leverage,會失去什麼?如果什麼都不會發生,只剩「他會知道我們很認真」,那個 leverage 還沒有被證明。
Deadline 也是同一件事。「Offer 星期五到期」本身沒有力量。星期六仍能簽、資金沒有撤回、董事會窗口沒有錯過、另一個 bidder 也沒離場,這比較接近 urgency framing。反過來,融資承諾真的在某日失效、監管程序會因此延後,或 implementation slot 會被別人拿走,deadline 才改變了現實狀態。
Concession 則要看 package 有沒有因此往好的方向移動。價格可以換付款時間;責任上限可以換更長約期;控制權可以換更高價值或更好的 downside protection。未必每次都要做機械式的一換一,但連續單向讓步很容易在不知不覺中穿過 reservation boundary。
MESO,Multiple Equivalent Simultaneous Offers,適合用來測對方偏好。前提是你真的先把幾個 package 算過,讓它們對自己具有相近 economics。例如方案一提高 upfront cash、方案二保留較高 contingent upside、方案三維持價格但降低 control rights。對方選哪一個,才有機會透露 issue priority。沒有先做自己的 economics,三份 proposal 只是三個不同風險包。
Anchor 也應該放在這個尺度看。First offer 可能影響後續 counteroffer 與 settlement,但效果會受到資訊品質、經驗與情境限制。它不是一個可以脫離其他條件獨立運作的按鈕。
Process design 亦然。Auction、bilateral negotiation、hybrid process 會用不同方式配置競爭、資訊揭露與關係投資。哪一種比較好,要回到你想創造什麼競爭、保留什麼資訊,以及執行需要多少合作。
同一套 Deal Economics,放到募資、債務、商務合約與 M&A 會變成什麼?
框架可以共用,文件機制不能混用。
募資
兩份 term sheet 寫著一樣的 pre-money valuation,founder economics 仍可能不同。Option pool 怎麼處理會影響實際稀釋;liquidation preference 會改變 exit 或 downside 情境下的分配順序;anti-dilution 可能在較低價格的新一輪融資中改變 preferred conversion economics;pro rata rights 則讓投資人在未來輪次有機會維持持股。Board seat、protective provisions 與其他 approval rights 還會進一步改變控制權。
所以 valuation 要和 dilution、preference、control、future option 一起看。
Venture / growth debt
利率只是 debt package 的其中一格。Commitment fee、tenor、interest-only period、amortisation、covenants、warrants、prepayment penalty 與 default provisions 都可能改變資金成本與未來彈性。
Covenant headroom 特別容易被低估。公司今天付得起利息,不代表壓力情境下仍有決策空間;headroom 太薄時,原本可做的融資、投資或營運選擇可能提前受限。依協議與適用規範不同,covenant breach 也可能在 payment default 之前就影響 lender control、分類、waiver 談判或 refinancing options。
商務合約
第一年便宜 20%,對總 economics 可能只是前半句。自動續約、termination window、warranty、remedy、liability allocation、implementation cost 與 switching friction 會決定後面的成本與風險。
例如供應商把第一年價格壓低,但取消窗口很短、切換成本高,而且 service failure 的 remedy 很弱,第一年 saving 仍然是真實的,只是它不足以代表整段 relationship 的價值。
這些條款的法律效果高度依賴 jurisdiction 與合約文本。本文只使用它們說明經濟機制,不把任何具體 remedy、warranty 或 renewal 規則當成全球通用結論。
M&A
Purchase price 之外,還要看 consideration form、working-capital adjustment、earnout、escrow / holdback、indemnity、closing conditions,以及交易 thesis 裡的 synergy assumptions。這些項目會改變 seller 最終收到多少、何時收到,或 buyer 保留多少 downside。
Synergy 也需要拆開。Revenue、cost、CAPEX、working capital、tax 與 dis-synergy 不是同一種東西,估值幅度與 execution certainty 更不該混成一個數字。Customer access、geography、capability、capacity、vertical integration、talent/IP 等 strategic rationale,各自需要不同證據與 integration plan。
四種交易最後都能回到同一張 economic grid,但條款真正怎麼生效,仍要回到對應文件與情境。
Earnout、Contingent Terms 為什麼可能解決分歧,也可能製造下一場爭議?
賣方相信產品明年營收能超過 5,000 萬,買方只願意 underwrite 3,000 萬。這時把一部分對價綁在未來結果上,的確可能讓雙方有成交空間。
只是 uncertainty 沒有消失,它被搬進 trigger、measurement、control 與 dispute 裡。
一個 contingent term 至少要把以下問題寫清楚:指標能不能觀察、measurement period 多久、誰控制產生指標的營運決策、是否容易被操弄、雙方有什麼 verification rights、達標與未達標的 consequence,以及爭議怎麼處理。
例如 acquisition earnout 規定:明年營收超過 5,000 萬,再支付 1,000 萬。Close 之後如果買方控制 pricing、sales headcount、marketing budget 與 product roadmap,這個 1,000 萬的經濟價值就不能只用一個「達標機率」估。買方同時控制 metric-generating system,本身就是 valuation 的一部分。
Trigger 定義模糊、資料來源可爭議,或 accounting classification 很容易改變結果時,名目 contingent payment 再大,也可能留下高 dispute risk。Contingency 能處理 belief difference,但需要把 measurement、control 與 remedy 一起設計。
「這是一筆好交易」不是結論:把 Deal Thesis 改寫成可被證據推翻的假設
Deal review 裡的「這是一筆好交易」,通常包著好幾個還沒驗證的 assumptions。
M&A 可能假設 cross-sell 成立、customer churn 可控、cost synergy 能在 18 個月內兌現;募資可能假設這筆錢足以撐到下一個 milestone,而且 control trade-off 仍可接受;商務合約可能假設 implementation 能準時完成,saving 不會被 switching cost 吃掉。
Driver tree 與 hypothesis tree 可以分別處理兩個問題。Driver tree 拆數量關係,例如 acquisition value 受到 revenue synergy、cost synergy、integration cost、customer churn、working capital 與 tax effect 影響。Hypothesis tree 則把「為什麼這些 value driver 真的會發生」改寫成可被證據削弱的 managerial working hypotheses。這裡不是統計學的 H0/H1 testing。
例如其中一條假設可以寫成:
收購後 12 個月內,我們可以把 target product 賣進既有 enterprise customer base,帶來 2,000 萬新增收入。
接下來的 diligence 就有方向了。Existing customers 與 target ICP 的重疊有多少?過去 cross-sell conversion 如何?Sales compensation 會不會讓業務根本不推這個產品?Integration 是否延後可銷售日期?哪一個 observation 出現時,2,000 萬預估必須往下修?
Diligence request、representations、verification rights、conditions 與 staged disclosure 都可以降低 information asymmetry,但它們的價值來自能改變 hypothesis、term、risk allocation 或 decision。Data room 裝滿文件,只能證明文件很多;它不能自動把 deal thesis 變成真的。
最後不是「談成了嗎?」而是:Take、Redesign、Verify,還是 Walk Away?
最後把整筆交易放回四個 action gate:
TAKE:完整 package 高於事前定義的 reservation boundary;關鍵 value claims 已有足夠支持;authority、financing、approval 與 execution path 可信。
REDESIGN:Deal 有吸引力,但 payment timing、control、covenants、contingency、remedy 或其他 package trade 還能改善價值與風險分配。
VERIFY:目前看起來好的地方依賴未證實資訊,例如 deadline、estimated ZOPA、synergy、financing certainty、approval、metric integrity 或 implementation condition。下一步先找會改變判斷的 evidence。
WALK AWAY:完整 package 低於 reservation boundary;BATNA 更好;重大 downside 無法重新分配;或交易無法在可接受風險下取得授權與執行。
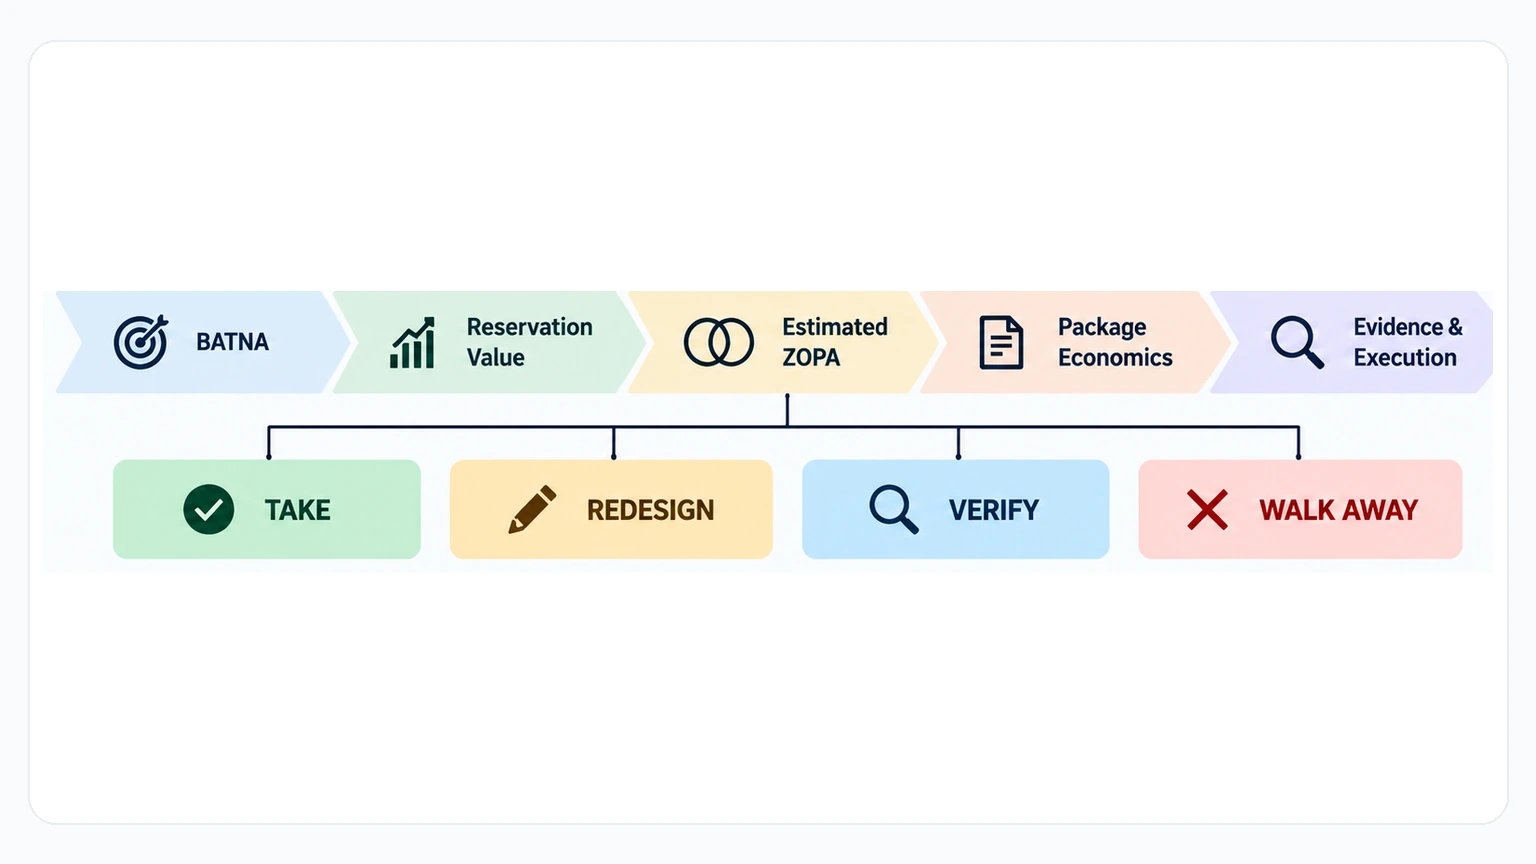
從替代方案與交易經濟,走到可以執行的決策。
再看一次開頭。Offer B 的 1.05 億已經包含最高 1,500 萬 contingent payment,固定對價其實只有 9,000 萬,而且 close 時只拿到 7,000 萬。若 financing condition、holdback、控制條件與競業限制把風險調整後的 package 壓到 A 或你的 BATNA 以下,那多出來的 headline 500 萬沒有替你創造更好的交易。
簽名只能證明雙方同意。決策品質要看的是,在當時可取得的證據下,這個可執行 package 是否確實優於替代方案。
References
- Program on Negotiation at Harvard Law School, Negotiation Preparation Strategies.
- Negotiation Journal, BATNAs in Negotiation: Common Errors and Three Kinds of No.
- Program on Negotiation at Harvard Law School, Value Claiming in Negotiation.
- Program on Negotiation at Harvard Law School, Negotiation Design Dimensions: A Checklist.
- Program on Negotiation at Harvard Law School, Contingency Contracts in Business Negotiations.
- Organizational Behavior and Human Decision Processes, Multiple equivalent simultaneous offers reduce the negotiator dilemma.
- National Venture Capital Association, Model Legal Documents.
- Y Combinator, Venture Debt 101: Basics and Approach.
- Andreessen Horowitz, 16 Things to Know About Raising Debt for Startups.
- Cornell Legal Information Institute, UCC § 2-719: Contractual Modification or Limitation of Remedy.
- Cornell Legal Information Institute, UCC § 2-316: Exclusion or Modification of Warranties.
- SRS Acquiom, M&A Working Capital Purchase Price Adjustment Study 2026.
- Harvard Law School Forum, The Art and Science of Earn-Outs in M&A.
- Strategic Management Journal, A capabilities-based perspective on target selection in acquisitions.
- Strategic Management Journal, Deliberate learning in corporate acquisitions.
- 《問題結構化研究施工報告》, Driver Tree / Hypothesis Tree section, internal research report, 2026-07-15.