季度檢討最容易誤判的時刻,往往不是數字對不上,而是數字都能對上,卻拼出一幅讓人不舒服的畫面。
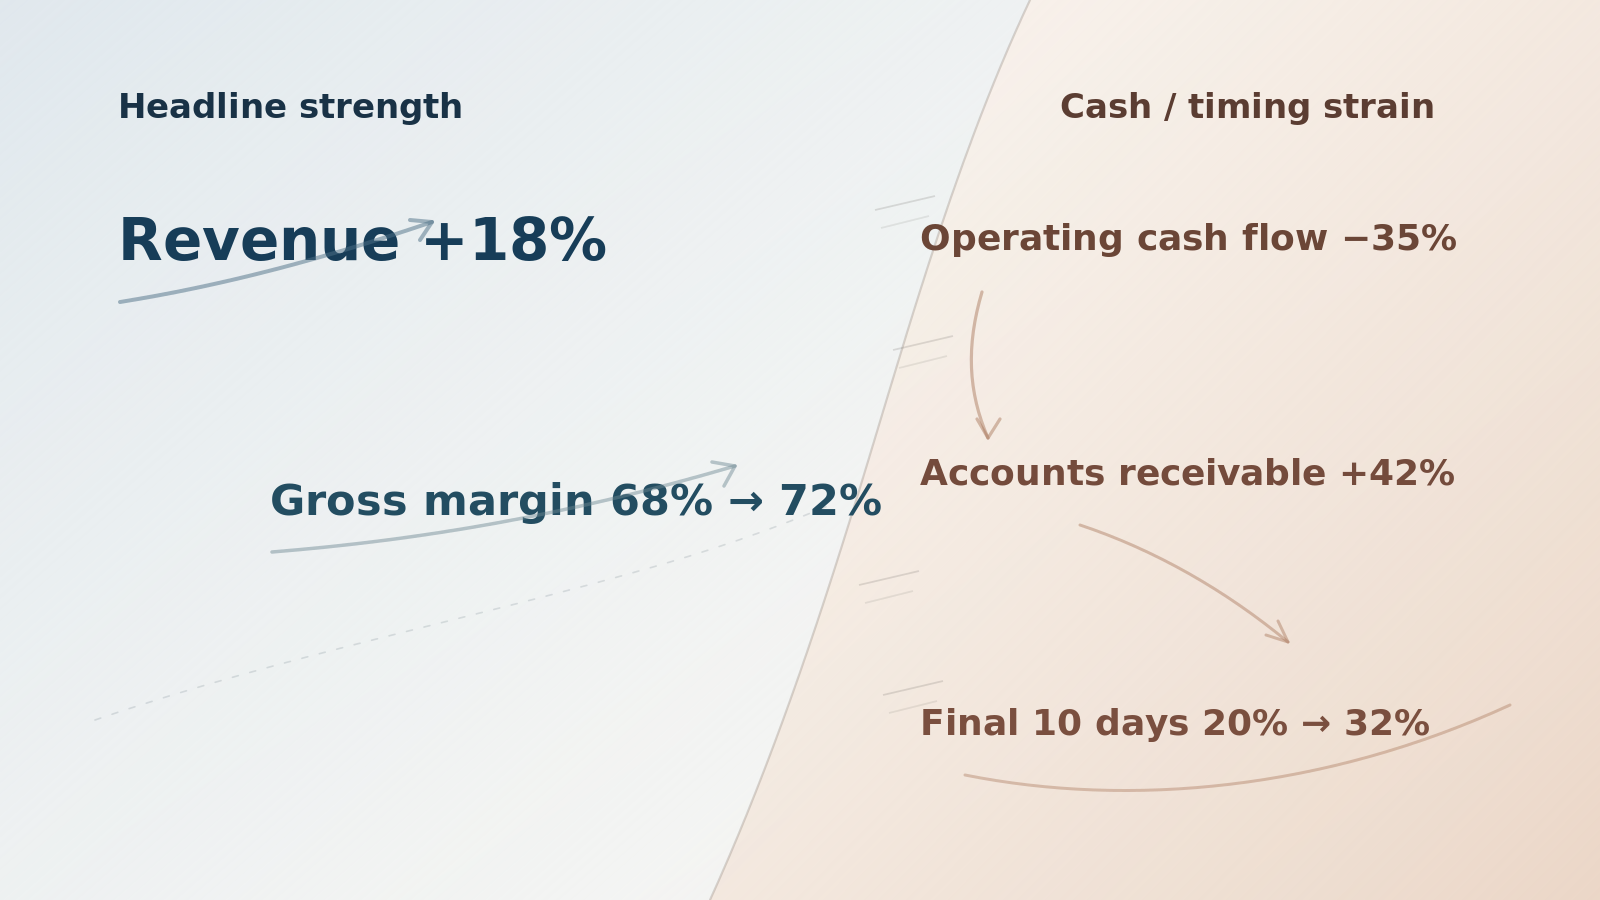
假設一家公司公布這樣一季:營收年增 18%,毛利率從 68% 升到 72%,營業現金流卻下滑 35%;應收帳款增加 42%,而且 32% 的季度營收集中在最後十天,過去通常只有約 20%。
這些數字全部是假想案例。它們沒有指向任何真實公司,也不預設管理階層做錯了什麼。真正值得注意的是,同一組數字可以同時容納好幾種經濟故事:客戶 mix 變好、大客戶付款變慢、季末剛好完成幾筆大案、成本分類改變,也可能有認列時點或控制流程需要追查。
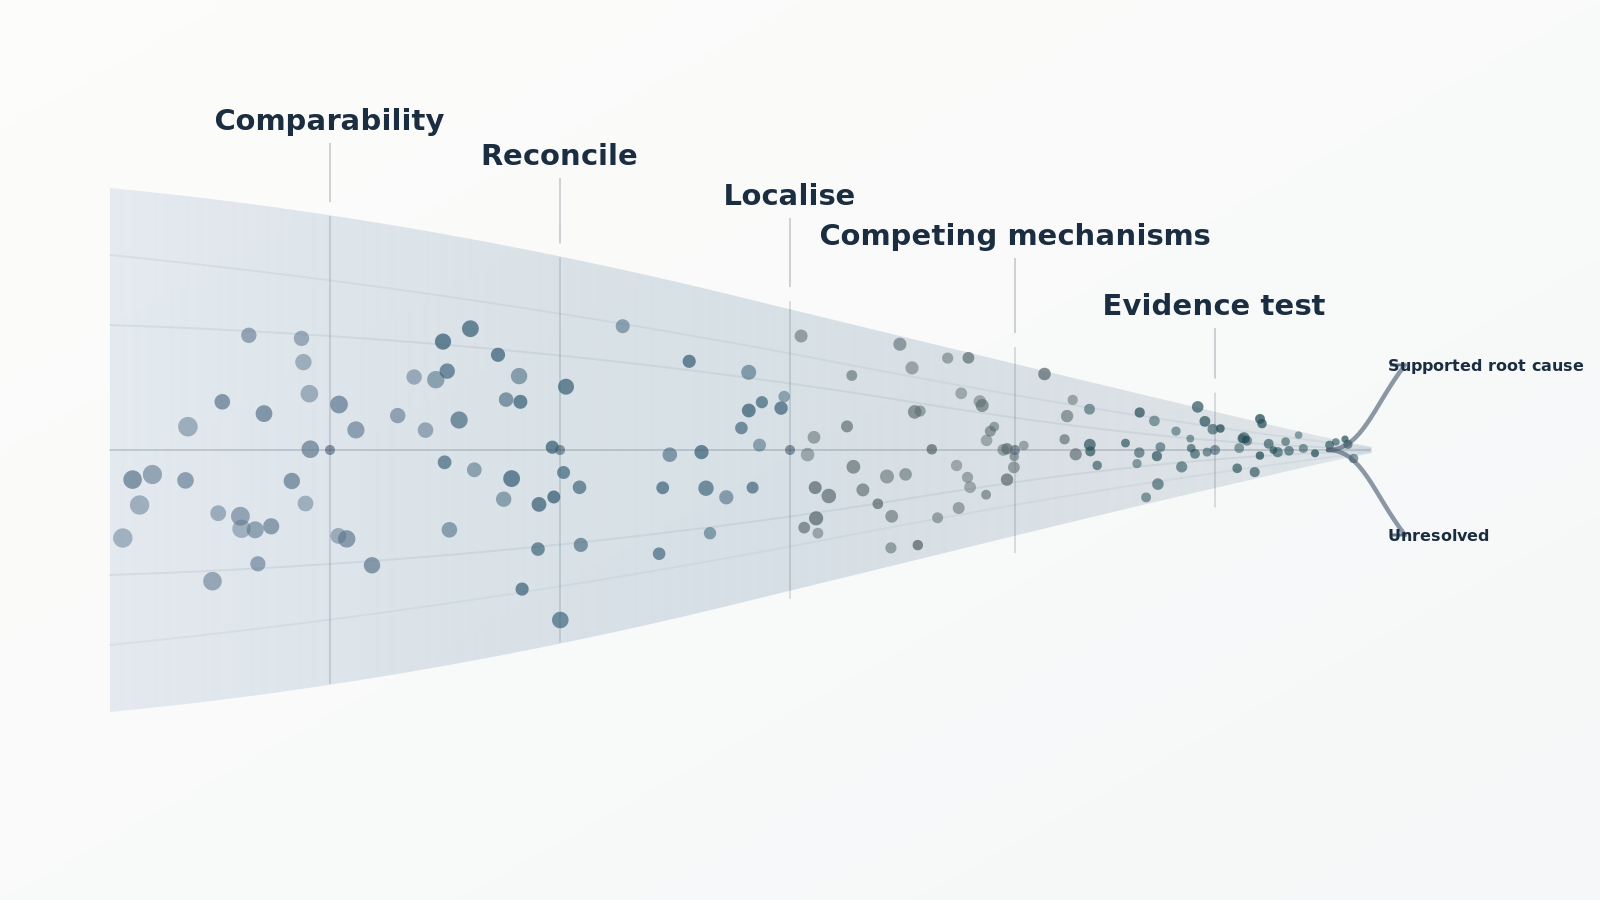
這篇因此從一個更實務的問題出發:一個 anomaly 要經過哪些證據層級,才有資格被叫做 Root Cause?
先把比較基礎校正好
在任何商業解釋之前,先確認兩期數字是在量同一件事。若量測邊界變了,後面的分析可能只是在替不同口徑找故事。
| 檢查項目 | 要問的問題 |
|---|---|
| Metric definition | 本季與去年同期的「營收」「毛利」「客戶」「訂單」定義完全相同嗎? |
| Entity / scope | 有沒有併購、新增地區、產品線移轉、內部交易或組織重分類? |
| Period / timing | 比較期間長度、季節性、工作天數或結帳 cut-off 是否一致? |
| Currency | 匯率變動有沒有讓 reported growth 和 constant-currency growth 差很多? |
| Recognition basis | 收入認列、履約義務、驗收、退貨或合約條款是否改變? |
| Policy / estimate / classification | 會計政策、估計、reserve、成本分類或 presentation 是否調整? |
| Data quality | 明細能不能回到總帳、子系統與來源資料?是否有重複、遺漏或 late adjustment? |
例如,假想公司本季剛完成一筆小型併購,還把部分 hosting cost 從 COGS 重分類到 operating expense。營收成長因此混入新的 scope;毛利率也可能因分類改變而上升,即使核心經濟性沒有等幅改善。
分析師此時最需要的產物,不是一句「數字正常」或「數字可疑」,而是一份可重現的 normalized comparison:哪些變動來自 scope、哪些來自匯率、哪些來自會計分類,剩下的才交給後續診斷。
Materiality 也要放回情境判斷。SEC 的 Staff Accounting Bulletin No. 99 說明,重大性除了金額,也需要考慮 surrounding circumstances 與 qualitative factors。對管理分析來說,一個金額不大的項目如果剛好改變趨勢、影響 covenant、遮住虧損或改寫關鍵 KPI,就可能值得提高注意力。
校正完成後,我們才知道接下來分析的是經濟變化,而不是量尺本身的變化。
Bridge 先把變動拆乾淨,再看不同報表之間的張力
假設營收從 100 增加到 118。第一步可以先把 18 的增加拆成:
- 既有客戶與用量增加:+6
- 價格調整:+3
- 產品與客戶 mix:+4
- 新併購範圍:+3
- 匯率效果:+2
這個 Revenue Bridge 回到 118 之後,算術來源已經清楚。接下來要做的,是把同一季的 Margin Bridge 與 Cash Bridge 拉進來一起看。
毛利率從 68% 到 72%,可以進一步拆 pricing、product mix、採購或 hosting cost、成本分類與其他因素;營業現金流惡化,則可能落在應收帳款、存貨、應付帳款、預收、稅款與其他營運資金項目。
真正有診斷價值的地方,常常出現在三個 Bridge 之間的「不協調」。如果 Revenue Bridge 顯示成長集中在大型企業客戶,Cash Bridge 同時顯示應收帳款吸收大量現金,那就出現一條值得追的線:大客戶付款條件是不是更長?本季是否只是幾筆大案集中?後續收款是否正常?認列與收款之間的時間差是否偏離過去?
PCAOB 的 AS 2305, Substantive Analytical Procedures 要求審計人員對顯著且非預期的差異進一步調查,並在需要時以其他證據 corroborate management explanations。管理分析不需要照搬 audit procedure,但可以借用同一個紀律:當解釋開始變得重要,就讓它接受其他資料的檢驗。
完成 attribution 後,下一輪就把最值得追的 attribution 轉成 investigation branch,並為每一條指定需要補的證據。
異常集中在哪裡,調查就往哪裡走
把總數切到客戶、產品、地區、通路、合約類型、月份、週次,甚至 quarter-end 前後幾天,常常比再看一張整體趨勢圖更有用。
假想公司進一步拆開後發現:
- 18% 的營收成長,有接近一半來自三個大型企業客戶;
- 應收帳款增加主要也集中在這三個客戶;
- 季末最後十天的營收占比從平常約 20% 升到 32%;
- 其中一個大客戶本季改成更長付款條件;
- 季後有部分 credit note,但仍落在歷史正常區間內。
這些資訊把調查範圍縮小很多。period-end concentration 值得追,但它的成因仍可能是季節性、企業採購週期、專案驗收或幾筆大型合約剛好在期末完成。此時比較有效率的做法,是直接把下一輪資料 request 對準 timing、terms、acceptance、subsequent cash 與 credit activity。
PCAOB AS 2401 在 fraud-risk 的審計脈絡裡,特別關注收入認列風險、journal entries、significant unusual transactions 與 period-end activity。這些不是一般管理分析的法定清單,但它們示範了一種 forensic orientation:當模式變得反常,就往能解釋 timing、business purpose、approval 與 supporting records 的地方查。
高速成長、季節性產業、產品 launch、一次性大型專案與 M&A 都可能製造 false positive。因此 red flag 在這篇裡的功能,是調整 investigation priority,而不是替結論加重語氣。
六種機制,都可能做出相似的財務表面
把目前看到的現象放在一起:營收上升、毛利率改善、現金流下滑、應收帳款大增、季末營收集中。至少有六類 mechanism family 值得同時保留。
| Mechanism family | 可能的解釋 | 如果它是真的,預期還會看到什麼? | 什麼證據會讓它變弱? |
|---|---|---|---|
| Operating economics | 價格、產品 mix 或大客戶結構真的改善 | segment/product mix 與價格資料能重現收入與毛利 Bridge | 細分資料無法解釋改善,或成長只停留在報表分類 |
| Timing / working capital | 大客戶付款較慢,經濟交易本身正常 | aging、payment terms 與後續收款能解釋 AR 與 cash divergence | 帳齡惡化卻沒有合理條款變動,或後續收款明顯弱於預期 |
| Contract terms | 季末剛好完成大型合約、驗收或 milestone | 合約、交付、驗收與付款條件支持該 timing | 合約條款與交付/驗收證據不支持認列時點 |
| Estimate / classification | reserve、成本分類或估計變動推高 reported margin | disclosure、policy memo 與 balance movement 能對上 | 沒有相關政策/估計變化,或現金與資產負債表不支持 |
| Recognition / cutoff risk | 部分收入可能太早認列或 support 不足 | period-end concentration、returns、credits、acceptance 與 AR pattern 出現一致訊號 | delivery、acceptance、contract、cash 與後續資料都支持原認列 |
| Control / override risk | 非標準流程或 unusual entries 影響 period-end numbers | journal timing、user、approval、business purpose 出現異常 | entries 為例行、核准完整、文件充分,且經濟實質一致 |
這張表的用途是安排測試順序。每個 mechanism 都必須留下兩個接口:如果它成立,還應該觀察到什麼;如果哪些資料出現,它的可信度應該下降。
這也自然承接前面幾篇談過的 Driver Tree 與 Hypothesis Tree。這裡不再重教怎麼畫樹,而是把財務機制放到葉節點後,要求它們接受合約、客戶、現金、會計記錄與控制證據的淘汰賽。
DuPont、Peer Benchmark 與 Financial Fingerprint 用來改變下一個問題
做到這裡,加入 secondary lens 是有價值的,但前提是它會改變下一個 investigation question。
DuPont analysis 可以把 ROE 或其他 return movement 拆成 margin、asset efficiency、leverage 等 driver。它適合幫你定位 return movement,但金融業、負 equity、季節性資產結構或重大資本變動,都會限制跨公司直覺比較的可靠度。
Peer benchmarking 的價值取決於 peer set。拿 subscription software 和 project-based services 比 receivable days,或拿高速擴張公司與成熟現金牛比 working capital,可能把 business-model difference 誤讀成 quality difference。比較之前,先把 business model、growth stage 與 accounting boundary 對齊。
Financial-statement fingerprint 則從報表結構產生問題。高 deferred revenue、低 inventory、重 capital expenditure、長 receivable cycle,都可能透露商業模式特徵;它最適合拿來形成下一輪 hypothesis,而不是直接識別公司「真正」的經濟機制。
這三個 lens 若沒有改變 evidence request,就只是多了一層分析裝飾。若它們能幫你把 investigation 從「應收帳款很高」縮成「特定客群、特定條款、特定認列時點需要驗證」,才真的有用。
Evidence request 要先寫好它想區分哪兩種解釋
假設團隊目前最傾向的說法是:「現金流變差主要因為三個大型客戶付款條件拉長,營收與毛利改善本身仍然成立。」
接下來不是把所有可能資料都搬進 data room,而是替每個 mechanism 指定能分辨它的 evidence。
| Candidate mechanism | 優先看什麼證據 | 什麼結果會支持 | 什麼結果會削弱 |
|---|---|---|---|
| 大客戶付款較慢 | 合約 payment terms、AR aging、subsequent cash collection | 條款確實變長,且季後正常收款 | 條款沒變、帳齡惡化、季後仍未收款 |
| Mix / pricing 改善 | SKU/customer bridge、realised price、discount、margin by segment | 改善集中在可追溯的 mix/price driver | headline margin 上升,但明細 driver 對不上 |
| 大型季末合約 | contract、delivery、acceptance、milestone、returns/credits | 交付與驗收支持認列時點 | acceptance 或履約證據落在期後,或後續 credits 異常 |
| Estimate / classification change | policy memo、reserve roll-forward、GL mapping、disclosure | 報表變動可由明確且一致的估計/分類變更解釋 | 沒有相應變更,或 balance movements 不一致 |
| Cutoff / recognition risk | invoice、shipment/service log、acceptance、journal timing、subsequent events | 支持期內已完成認列條件 | 多項證據指向期後完成或非標準處理 |
| Control / override concern | journal-entry population、approver、user、timing、business purpose | entries routine、approved、supported | period-end manual entries 缺乏合理 business purpose 或文件 |
例如,合約可以區分「合理的大型季末交易」與「認列時點缺少條款支持」;subsequent cash 可以測試 cash divergence 是否主要來自付款 timing;journal population 則只有在 control / override hypothesis 已經成立為候選機制時,才知道該看哪些 entry、user、approval 與 business purpose。
這也是 audit-derived evidence type 在管理診斷裡比較安全的用法。journal-entry testing 或 unusual-transaction review 可以啟發資料需求,但管理團隊沒有因此取得 audit opinion,也不會因為找到一筆 unusual entry 就自動得到 fraud 結論。
好的 evidence test 有一個很實際的特徵:它有能力讓團隊最喜歡的故事輸掉。
最後允許五種結果,而不是強迫所有分支收斂
完成上述工作後,假想案例可能落在以下五種 evidence state:
| Evidence state | 目前可以說什麼 |
|---|---|
| Reconciled fact | 營收成長 18% 已完成 definition、scope 與 Bridge reconciliation;成長主要集中在三個大型企業客戶與產品 mix。 |
| Red flag | AR 成長快於營收,且 period-end concentration 顯著高於歷史模式,值得提高調查優先級。 |
| Candidate mechanism | 較長 payment terms 與大型 enterprise contracts 可以同時解釋部分 AR 與 period-end pattern。 |
| Supported root cause | 若合約條款、驗收、subsequent cash、customer-level bridge 與 GL evidence 一致支持,則「客戶結構與付款條件改變造成 working-capital divergence」可以被提升為目前最受支持的機制。 |
| Unresolved | 若其中一筆大型交易的 acceptance timing 與 period-end journal handling 仍互相衝突,就應保留 unresolved,而不是硬塞進整體故事。 |
這五種狀態可以同時存在。公司可能真的在成長,客戶真的付款較慢,成本分類也真的調整,而某一筆交易的 cut-off 仍然沒有足夠證據結案。財務診斷若為了簡報漂亮而把它們壓成一個「唯一原因」,反而會丟掉最重要的資訊。
治理上也一樣。某個 unresolved branch 可能需要升級給 Controller、Internal Audit、Audit Committee、Legal 或外部審計師;某個 supported root cause 則可能直接轉成商業或營運動作。這些 evidence state 幫助決定下一個 owner,但本身不構成法律責任判定,也不是 audit opinion。
所以當財報出現異常,最後要交付的不是一句「公司有問題」或「公司沒問題」。更好的交付,是把每個重要判斷放進正確的狀態:Reconciled fact、Red flag、Candidate mechanism、Supported root cause,或 Unresolved。
當團隊知道自己目前站在哪一格,也知道下一份證據要讓哪一個 mechanism 上升或下降,財務分析才真正具備可挑戰、可推翻、可交接的診斷價值。