一間公司準備決定明年的招募速度。FP&A 手上有一套 18 個月的整合財務模型,營收從客戶數與價格往下推,headcount schedule 算人事費用,CAPEX 進折舊,working capital 連到應收與應付,debt schedule 再把借款、還款與利息帶回三張財報。公式正常,cash flow 能從期初現金走到期末現金,balance sheet 每個月也都平。
新版模型比前一版更樂觀。未來幾季的 closing cash 變高,融資時點可以往後移,公司似乎也有空間先把人招進來。
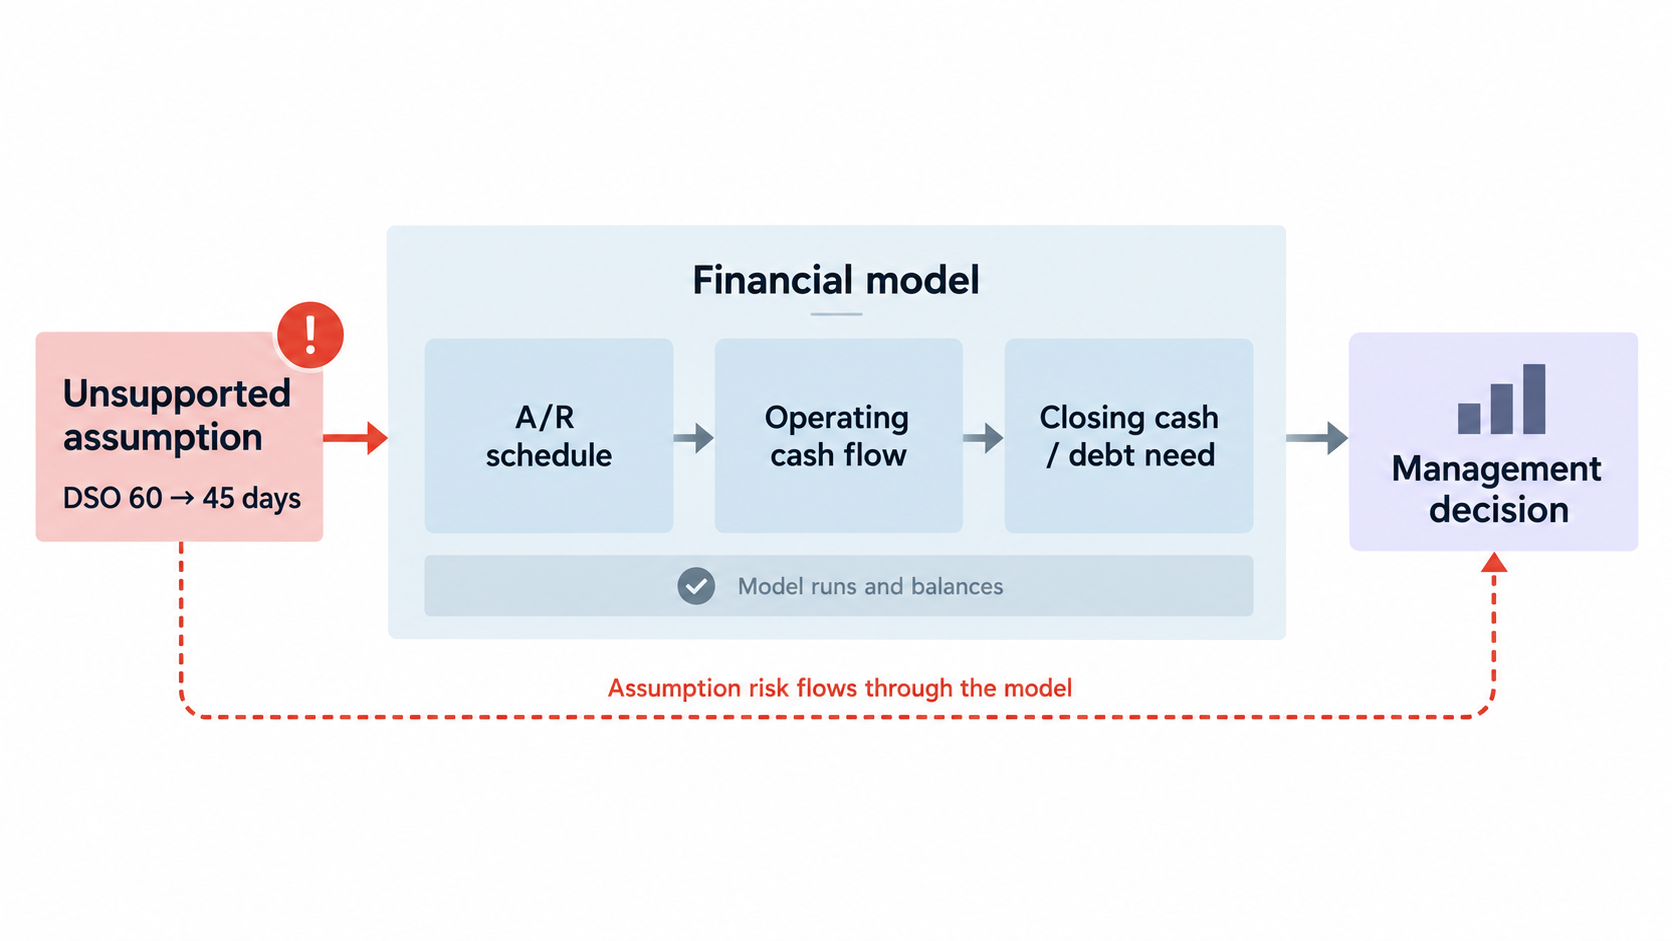
後來 reviewer 找到一個很小的改動:應收帳款天數從 60 天變成 45 天。這個 45 天沒有新的付款條件支撐,也不是客戶組合真的改善。它只是某次測試留下的數字,沒有回到 assumption register,沒有 owner、日期,也沒有 change reason。
模型沒有因此壞掉。A/R 下降得更快,operating cash flow 變好,closing cash 上升,balance sheet 還是平。問題落在決策:公司正在用一個沒有被證明的收款改善,替提早擴編和延後融資背書。
這類錯誤很難靠「公式有沒有算錯」抓出來。財務模型同時包含商業假設、時間關係、會計連動、模型狀態與使用情境。算術正確,只說明其中一部分沒有出錯。
真正要驗的是另一件事:一個沒有參與建模的人,能不能從結果一路追回重要假設,知道模型當時用的是哪一版資料與邏輯,並且有足夠資訊挑戰這個結果是否適合眼前的決策。
先把財務模型看成一套 Decision System
把 workbook 拆成幾個 worksheet,並不會自動得到一個可靠的模型。比較有用的看法,是把它當成一條決策鏈:商業判斷先進入模型,再經過 drivers、schedules 與 accounting links,最後變成 management 會看到的輸出。
可以用這條線先抓住整體位置:
Assumptions → Drivers → Schedules → Three Statements → Controls → Validation → Version / Change Control
ICAEW 的 Financial Modelling Code 強調 inputs、calculations 與 outputs 要有清楚的流向。原因很實際。當 business assumption 藏在公式常數裡、使用者可以直接覆寫 output、計算區又和輸入區混在一起時,reviewer 看到的是答案,卻很難重建答案怎麼形成。
以 60 天變 45 天為例,如果它被放在清楚的 assumption layer,至少應該連著幾個資訊:適用期間與客群、來源或判斷依據、owner、更新日期,以及哪些 outputs 會受它影響。45 天本身不是可疑數字;「不知道為什麼是 45 天」才是問題。
這也是模型 architecture 要和用途一起看。用來做低金額、可逆決策的小估算,不需要背著一整套正式 validation 流程。若同一份模型要支援 liquidity、financing、投資或董事會承諾,review burden 就不能停在公式檢查。英國政府的 The AQuA Book 也採相似原則:assurance 應該跟分析的用途、複雜度和可能造成的影響相稱。
所以模型的第一個 architecture 問題很簡單:重要判斷放在哪裡?誰能改?改了以後,哪些 calculations 和 outputs 會跟著動?如果這三件事追不到,後面的三表再漂亮也很難審。
假設不是備註,而是模型的一級資料
很多 forecast 的危險點不在公式。下面這行可以完全正確:
Revenue = Customers × Conversion × Average Price
但 reviewer 還是要知道 Customers 的起點怎麼來、Conversion 是歷史資料、pipeline judgement 還是 sales target、Average Price 用的是 list price、realised price 還是 blended ASP。若 scope、period 和 unit 都不清楚,公式的正確性幫不上忙。
對 material assumption,比較實用的最低要求是把 value、unit、period、scope、source、owner 留在可追溯的位置,並記錄它和哪些 driver 或 output 有關。需要定期更新的假設,還要有 refresh trigger;會大幅改變決策的假設,最好有人負責 challenge,而不是等結果看起來太奇怪才回頭查。
Driver-based planning 在這裡扮演的是 traceability 工具。它讓「營收成長 20%」這種單一 plug,被拆回可解釋的營運量與費率。收入可以來自 volume × price;人事費用可以由期初員工、招募、離職、到職月份、薪資與 on-cost 推導;working capital 則能和 sales、purchases、付款條件與收款行為連起來。
不過 driver 的名字本身沒有證據力。欄位叫「conversion driver」或「DSO driver」,不代表它真的符合公司的商業機制。它仍然需要資料、合約或營運經驗支持。這裡只借 driver-based planning 的一個功能:讓結果的因果路徑能被 review;更完整的 forecast methodology 留給系列中的預測篇。
回到應收帳款。60 天改成 45 天時,模型應該讓 reviewer 看得到這條路:
付款條件/客戶組合 → DSO → A/R schedule → working-capital movement → operating cash flow → closing cash / debt need
只要 45 天被直接寫進某個公式,這條路就斷了一截。輸出仍然可以合理,卻不容易看出究竟是哪一個 business judgement 讓現金增加。
三表不是三張各自預測的報表
Integrated three-statement model 的重點,在於 statements 從同一組 supporting schedules 長出來。若損益表、資產負債表和現金流量表各自 hard-code,最後再靠 plug 或 reconciliation line 把它們湊在一起,三張表放在同一個 workbook 也沒有真正整合。
Headcount 是最直觀的例子。公司準備擴編時,人事費用可以從 opening headcount、hires、leavers、start dates、salary 與 on-cost 往下算。這比在 P&L 直接填「salary expense +18%」多了一個重要能力:當招募時點改變時,expense 和 cash effect 會跟著合理移動。
CAPEX 需要另一種時間關係。買設備時 cash 先出去,depreciation 則在之後的期間進入 P&L。沒有 asset roll-forward,模型很容易只把 depreciation 當費用趨勢預測,卻沒有把 investment cash flow 和 balance sheet asset 接回去。
Working capital 本身就是 stock-flow 問題。應收帳款至少要能回到:
Opening A/R + Credit Sales - Cash Collections = Closing A/R
這個 roll-forward 會逼模型交代兩件事:收入什麼時候認列,以及現金什麼時候真的收進來。DSO 從 60 天變成 45 天,正是透過這個 schedule 把 timing 差異帶進 cash flow。
Debt schedule 常讓關係更難看清楚。Opening debt、drawdown、repayment、interest、fees 與 closing debt 互相牽動;若再加入 cash sweep,還可能形成 circularity:debt 影響 interest,interest 改變 profit 與 cash,cash 又回頭決定需要多少 debt。可以用 iterative calculation、average debt、opening-balance approximation 或其他方法處理,但方法必須被說明,也要有 cross-check。用 unexplained plug 把 circularity 藏起來,只是把不確定性藏在看似平衡的數字裡。
税、FX 與 debt 的 integration 也是同一類問題。IAS 7 提供 operating、investing、financing cash flows 的會計分類背景;IAS 12、IAS 21 則分別處理 tax 與 foreign exchange 的會計脈絡。模型不需要把準則變成教科書,但 schedule 和 statements 之間的 mapping 必須明確,否則 cash、tax、FX 或 debt effects 很容易在不同區塊被重複或漏掉。
最後,net income 要進 retained earnings,balance-sheet movements 要在 cash flow 裡留下對應,financing 與 investing activities 要回到資產與負債,closing cash 也要同時落在 cash-flow statement 和 balance sheet。做到這裡,balance 才有意義,因為它是 integrated logic 的檢查點,而不是一條用來修飾三張獨立 forecast 的公式。
Balance 只是第一道門,不是品質證明
Assets = Liabilities + Equity 很值得檢查。它能抓出 movement 只進一邊、roll-forward 沒有閉合、cash-flow link 斷掉等結構錯誤。但開頭那個 45 天 DSO 已經說明了它的邊界:A/R 可以合理下降,cash 可以合理上升,balance sheet 仍然完全平衡。
如果假設本身沒有證據,balance check 不會替 reviewer 判斷商業世界是不是突然變好了。同樣地,一個 sign error 可能被另一條公式抵消;付款時間點錯一個月,全年 total 仍可能接近預期;workbook 也可能因 calculation mode 或外部連結顯示 stale value。這些問題需要不同的 control。
實務上可以把 controls 混合使用,而不是期待一個綠燈包辦全部品質:
- reconciliation:balance sheet、cash roll-forward、opening + movements = closing;
- sign / range:不合理的負數、比例、日期或 unit;
- reasonableness:gross margin、tax rate、interest rate、DSO 等突然跳動時要求解釋;
- control totals:aggregation 或 mapping 後回到 authoritative total;
- model-state checks:data cutoff、approved version、recalculation state 是否正確。
45 天這個例子甚至可能通過 range check,因為 45 天本身很合理。更有效的檢查可能是 assumption change report、prior-version variance review,或 material assumption 沒有 source、owner、change reason 就不能進 base case。
Control 的設計因此要先從 failure mode 出發。若公司最怕的是未核准 assumption 悄悄進入 liquidity forecast,再多做一個 balance check 幾乎沒有幫助;需要的是讓 assumption change 本身留下痕跡。
Verification 與 Validation 問的是兩件事
The AQuA Book 把 verification 和 validation 都放進 analytical quality assurance,但兩者解的不是同一種風險。Verification 檢查模型是否照設計正確實作;validation 檢查方法和設計是否適合 intended use。
Forecast accuracy 是一個簡單例子。假設團隊選 MAPE,公式寫對、資料引用也對,verification 可以通過。若某些產品的 actual 常接近 0,percentage error 的 denominator 會把結果放大,actual 為 0 時甚至失去意義。Hyndman 與相關 forecasting 文獻一直提醒,accuracy metric 要配合資料特性使用。
這時 reviewer 要換一個問題:這個 metric 能不能回答管理者現在想知道的事?公式正確不等於 metric 適合。
財務模型裡也常出現同樣情況。45 天 DSO schedule 可能完全照設計運作,但 45 天和客戶合約、collection behaviour 對不上;debt schedule 可以精準算 interest,卻用了不存在的 facility availability;sensitivity table 正常運作,卻沒有碰到真正會讓決策翻轉的不確定性;forecast horizon 也可能拉得太長,讓遠期數字帶著不必要的精準感。
因此,高影響模型需要有人做 independent challenge。這不代表每家公司都要成立 validation department。重點是讓 reviewer 有足夠獨立性去問:假設從哪裡來?方法適不適合?哪個錯誤會讓決策反轉?模型漏掉了什麼限制?
Versioning 是分析完整性,不是檔名管理
Forecast_Final.xlsx、Forecast_Final_v2.xlsx、Forecast_Final_v2_reallyfinal.xlsx 看起來很好笑,但真正麻煩的不是檔名。董事會上週看到的結果,如果今天已經無法指出對應的 data cutoff、assumption set、formula state 與 review status,之後就很難重建當時為什麼做出那個決策。
對 material model,一個 release 至少應該留得下這些狀態:model version、資料 cutoff、主要 assumptions、修改者與 reviewer、material change reason、calculation / release state,以及這個版本被核准拿來做哪些用途。這些資訊不一定要塞在同一張 worksheet,但必須能一起被找回。
Actualisation 特別容易破壞這件事。每月把 actuals 載入模型沒有問題;若新的 actual 直接覆蓋掉原本 forecast,三個月後做 forecast accuracy review 時,看到的已經不是「當時真的預測了什麼」。保留 forecast vintage,再建立新的 actualised state,才能回答當時知道什麼、相信什麼,以及後來是哪個 assumption 失準。
Calculation state 也屬於版本的一部分。Microsoft 對 Excel 的 stale values、recalculation state 與 circular reference 都有產品說明。重要模型在 release 前若需要 full recalculation,就把它當成 control 留下 evidence,不要假設 workbook 打開後一定已經是最新結果。
當這些 state 都能被識別,版本治理才真正支援分析。Forecast calibration、performance review 和事後責任判斷,都需要比較同一個時間點真的存在過的 model state,而不是事後整理出來的「最新版」。
Model Risk 要多重?看這個決策有多重
2026 年 4 月,Federal Reserve、OCC 與 FDIC 更新了美國銀行監理範圍內的 model-risk guidance。Federal Reserve SR 26-2 與 OCC Bulletin 2026-13 採 risk-based、tailored 的思路,要求治理方式考慮模型用途、重要性、複雜度與風險輪廓。
這是 banking supervision 的 guidance,不是一般公司的 spreadsheet 法律義務。一般企業可以借用的是 proportionality:同一種 modelling technique,用在不同決策上,assurance 的強度可以不同。
例如每週內部 rough cut,只用來快速看 cash direction,假設透明、影響低而且決策可逆,peer review 可能就夠了。若模型開始支援下面這些問題,review 需要升級:
- 公司能不能撐過未來 12 個月;
- 何時融資、需要多少資金;
- 是否一次承諾大規模招募;
- 是否核准重大 CAPEX;
- 哪些數字要進董事會或 investor materials;
- 是否成為多個部門長期重複使用的 planning model。
升級不一定等於「多一層簽核」。視風險而定,可能需要更完整的 documentation、independent review、assumption challenge、controlled changes、re-performance、sensitivity work 或定期 revalidation。
開頭的 18 個月模型就是一個很好的分界。FP&A 拿它做每週 rough cut 時,可以接受較輕的 assurance;當 management 開始拿同一份模型決定融資時點與招募規模,模型的 decision consequence 已經變了。這時仍沿用原本的 review 強度,才是 model-risk governance 真正該處理的問題。
最後不是問「會不會算」,而是問「能不能被挑戰」
如果接到一份不熟悉的財務模型,不必先從數千個 cells 開始 forensic review。先挑一個重要 output,例如 closing cash 或 debt need,往回追,再用六個問題判斷這份模型值不值得拿來做決策:
- 重要假設看得見嗎? 能不能找到數值、期間、範圍、來源、owner 與最近一次 material change?
- 結果追得回去嗎? Closing cash 或 debt need 能不能一路回到 schedule,再回到真正的 business driver?
- Controls 有覆蓋不同 failure modes 嗎? 除了 balance,是否還有 reconciliation、sign/range、reasonableness、change 與 model-state checks?
- Verification 和 validation 都有人做嗎? 有人確認 implementation,也有人挑戰 intended use?
- 決策當下的 model state 能重現嗎? Data cutoff、forecast vintage、assumption set、版本與 review status 是否保留?
- Assurance 和後果相稱嗎? 低影響估算保持輕量,高影響的 liquidity、financing 或重大承諾模型則有更強的 challenge?
回到那個 60 天變 45 天的 case。只要 reviewer 能沿著這六個問題找到 assumption change、看見 cash movement、確認 control coverage、挑戰 45 天是否合理,再重建當時使用的 model state,這個錯誤就不必等到公司真的延後融資後才被發現。
模型永遠可能有錯。決策流程能做的,是讓重要假設、計算路徑、版本與 review evidence 留得夠清楚,讓下一個人有機會在公司下注之前把問題翻出來。
References
- ICAEW, Financial Modelling Code: official guidance
- ICAEW, 20 principles for good spreadsheet practice, 2024 edition
- UK Government Analysis Function, The AQuA Book: official guidance
- Federal Reserve, SR 26-2: Interagency Guidance on Model Risk Management: official guidance
- Office of the Comptroller of the Currency, Bulletin 2026-13: official bulletin
- IFRS Foundation / IASB, IAS 7 Statement of Cash Flows, IAS 12 Income Taxes, IAS 21 The Effects of Changes in Foreign Exchange Rates
- Hyndman, R. J. & Athanasopoulos, G., Forecasting: Principles and Practice
- Hyndman, R. J. & Koehler, A. B., Another Look at Measures of Forecast Accuracy
- Microsoft, Stale Value Formatting and guidance on circular references in Excel