三個方法跑完,Northstar 還是沒有一個答案
假設有一家虛構公司 Northstar Co.,旗下兩塊業務的經濟性差很多。Segment A 是訂閱型軟體,收入較穩定、毛利較高;Segment B 是交易型平台,成長較快,但交易量、take rate 與市場循環的影響也更大。
團隊各自跑完三套估值後,先得到下面這組 Enterprise Value:
| 方法 | Northstar Co. 的示意 EV 區間 |
|---|---|
| DCF | 400–515 |
| Trading Multiples | 455–535 |
| SOTP | 465–550 |
如果會議只想要一個數字,這張表很容易被處理成「取 midpoint 再平均」。另一種反應則是挑自己最信的模型,然後把其他兩個當成 sanity check。
這兩種做法都會丟掉重要訊息。三個方法看的是同一家公司,帶進去的經濟假設卻不相同。DCF 直接處理未來現金流與折現;Trading Multiples 依賴市場如何定價一組可比公司;SOTP 則把不同業務拆開,各自找更適合的 valuation lens。
因此,這篇先不急著選「贏家」。我要處理的是三個比較實際的問題:每個數字到底落在哪一層價值、模型內部有沒有把不相容的假設混在一起,以及方法之間的差距能不能被解釋。
等這些問題處理完,估值區間才有意義。
先把 EV、Equity 和每股價值放回各自的位置
Northstar 的三組結果先標成 EV,是很重要的一步。估值模型最常見的錯位,有時不是公式,而是拿不同 claim level 的數字直接比較。
常見的層次可以先這樣看:
| 層次 | 它回答什麼 |
|---|---|
| Segment Value | 某一個業務或資產本身值多少 |
| Enterprise Value | 核心營運資產對所有資本提供者的價值 |
| Equity Value | 經過公司特定 bridge 項目後,歸屬股東的價值 |
| Per-share Value | Equity Value 再除以適用的稀釋後股數 |
例如,12x EV/EBITDA 算出來的是 Enterprise Value,因為 EBITDA 還在利息之前。P/E 的 price 或 equity claim 則已經在股東層。兩個倍數都能算出漂亮結果,但不能把輸出直接排在同一欄比較。
DCF 也一樣。Northstar 使用 unlevered free cash flow,因此這套 DCF 先得到 EV。如果另一套模型折現的是股東可得現金流,它處理的是另一個 claim level。名稱都叫 DCF,不代表輸出一定在同一層。
所以我會先把所有 valuation output 標清楚,再往下談哪一個方法比較有說服力。只要這一步沒做,後面的差距可能只是口徑差,不是市場或基本面的分歧。
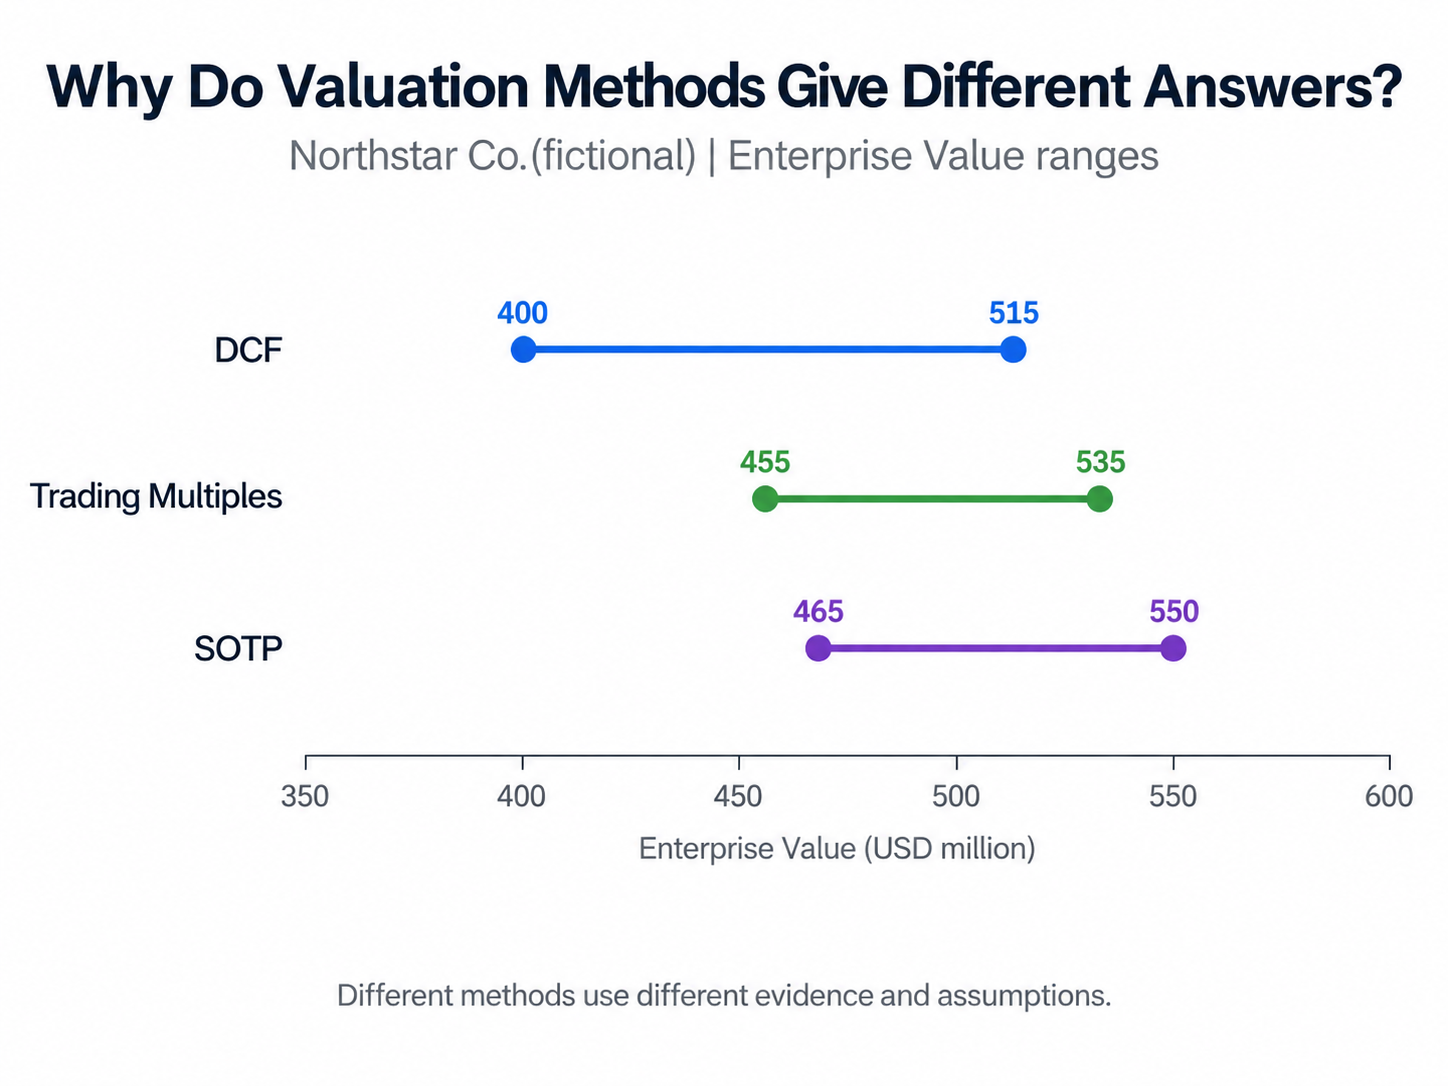
三種方法都在 Enterprise Value 層級,但使用的證據與假設不同。
DCF 先查五個地方,公式反而排在後面
Northstar 的 unlevered DCF 可以簡化成:
Enterprise Value
= 現值(明確預測期的 Unlevered FCF)
+ 現值(Terminal Value)
真正需要逐項檢查的是模型裡的連接處。
Cash flow 和 discount rate 要在同一層。 Northstar 用企業層級、尚未扣除利息的 unlevered cash flow,折現率也要對應企業層級。若現金流和 discount rate 各自在不同 claim level,試算表照樣會算出數字,但那個數字沒有一致的經濟基礎。
Currency 也要一致。 現金流若以美元名目值預估,折現率的基礎也要跟美元現金流相容。risk-free rate 不是一個跨貨幣都能直接貼上的固定值。
Terminal Value 要能說明自己從哪裡來。 Perpetual-growth 方法依賴長期成長與成熟期經濟條件;exit multiple 則把市場相對估值帶進 DCF 的最後一段。兩種做法都能用,但讀模型的人應該知道 terminal value 是靠哪一套假設撐起來的。
Northstar 的 base case 用 9.5% WACC、2.5% terminal growth,得到約 440 的 EV。把兩個關鍵參數移動後,結果會變成:
| Terminal growth / WACC | 8.5% | 9.5% | 10.5% |
|---|---|---|---|
| 2.0% | 470 | 430 | 397 |
| 2.5% | 490 | 440 | 405 |
| 3.0% | 515 | 455 | 416 |
這張表先證明一件事:Northstar 的 DCF 對 WACC 和 terminal growth 很敏感。397–515 不是機率區間,表格中央也沒有自動變成 expected value。
最後還要看 model economics。高成長維持多久、margin 何時收斂、現金流是 nominal 還是 real、同一個風險有沒有同時被壓進 cash flow 又加進 discount rate,這些都會改變結果。公式沒壞,只能證明公式沒壞。
在這個案例裡,我會把 DCF 視為一個可追問的 cash-flow anchor。它的優點是每個假設都能往回追;它的弱點也很清楚,terminal value 與 discount rate 會把估值拉得很開。
Trading Multiples 的工作,從挑 peers 就開始了
Trading Multiples 通常比 DCF 快:找 peers、看 EV/Revenue 或 EV/EBITDA、挑一個 range,再乘上 Northstar 的財務指標。
真正耗判斷的地方在前半段。兩家公司同樣被歸類成 SaaS,成長率、gross margin、retention、capital intensity、客戶集中度、規模與收入品質仍可能差很多。市場給某家公司的倍數,未必適合直接搬到另一家公司。
Northstar 如果先抓一個很寬的「軟體+平台」peer set,示意 EV 可能落在 520–610。把範圍縮到營收結構、成長與 margin profile 更接近的公司後,區間回到 455–535。
這個變化反映的是 peer selection。Delaware Chancery 在 In re Appraisal of SWS Group 也提供過一個很有用的邊界案例:當規模與業務差異足以削弱可比性,comparable-company analysis 的說服力就會下降。這裡不用把法院判決當成 peer-selection 教科書,但它提醒我們,可比性需要經濟理由。
另一個檢查是 denominator。EV/EBITDA 對應企業層級,P/E 對應 equity claim。公司若有一次性損益、不同會計處理或異常 margin,也要先確認拿來乘倍數的 financial metric 是否需要 normalization。
所以拿到一張 comps table 時,我會先看 peer set 和 denominator,再看 median 是 10x 還是 12x。倍數本身是最後一段運算,前面的比較基準才是主要判斷。
兩個 business engines 放在一起,SOTP 會比較誠實
Northstar 的 Segment A 和 Segment B 沒有共享同一套 economics。A 比較像 subscription software,B 比較像 transaction marketplace。若整家公司只套一個 consolidated EV/EBITDA multiple,兩邊的差異會被壓進同一個平均值。
SOTP 讓兩個 segment 各自用較合適的 lens:
| Segment | 示意 valuation lens | 示意 EV |
|---|---|---|
| A:訂閱型軟體 | 同類 subscription peers + cash-flow cross-check | 330–385 |
| B:交易平台 | marketplace peers + profitability adjustment | 135–165 |
| SOTP 合計 | 465–550 |
這個方法特別適合用來檢查「consolidated multiple 是否把兩塊差很多的業務平均過頭」。它同時也提高了資料要求,因為 segment reporting、各自的 margin、peer quality 都會直接影響結果。
Northstar 的 SOTP 先停在 465–550 EV。案例沒有另外加 conglomerate discount。公司有兩個 segment 並不足以證明應該折價,更不能因為模型裡剛好有一列 discount 就隨手扣 10%;折價幅度若要成立,需要另外的治理、資本配置、資訊透明度或市場證據。
再把三組 EV 一起過橋
估值做到這裡,Northstar 還只有 Enterprise Value。假設公司有 debt 80、excess cash 30,並且為了讓案例乾淨,暫時不放 preferred stock、minority interest、convertibles、options 或複雜的 fully diluted share mechanics。
bridge 很短:
Equity Value = Enterprise Value - Debt + Excess Cash所以這個示意案例的淨調整是 -50:
| 方法 | EV 區間 | EV→Equity 調整 | Equity Value 區間 |
|---|---|---|---|
| DCF | 400–515 | -50 | 350–465 |
| Trading Multiples | 455–535 | -50 | 405–485 |
| SOTP | 465–550 | -50 | 415–500 |
現實公司的 bridge 可能還有 debt-like liabilities、non-operating assets、minority interests、preferred claims、pension deficits 等項目。哪些應該放進去,要看公司與估值目的,沒有一張 universal checklist 可以替代判斷。
對 review 來說,比較重要的是每一個 bridge item 都有定義,而且三種方法最後都落在同一個 valuation date、同一個 claim level。做到這裡,Northstar 三個 Equity Value range 的差距才值得討論。
Sensitivity 要拿來找脆弱點,不是替每一格配機率
前面的 DCF table 已經讓 WACC 和 terminal growth 動過一次。這時 sensitivity 的用途很明確:看哪個 assumption 最能推動 valuation,以及某個 assumption 稍微惡化時,原本的結論會不會翻轉。
除了 WACC × terminal growth,也可以做其他 two-way sensitivity,例如 relative valuation 的 multiple × normalized EBITDA。選哪兩個變數,應該由模型裡真正重要的不確定性決定。
Northstar 現在可以放在同一個 review 畫面裡:DCF base case 約 440,但對長期假設敏感;Trading Multiples 在收斂 peer quality 後是 455–535 EV;SOTP 是 465–550 EV;三種方法再經過同一個 -50 bridge,轉成 Equity Value。
這些資訊已經足夠進 reconciliation。Sensitivity grid 不需要再被解讀成一份 probability distribution;即使 456 看起來落在某些結果的中間,也不能因此把它叫做 expected value。
Reconciliation 的產物是一個可審查的判斷
Northstar 三套方法現在終於在同一層:
| 方法 | Equity Value 區間 | 目前最有用的地方 | 主要限制 |
|---|---|---|---|
| DCF | 350–465 | 直接連到公司現金流與長期經濟假設 | terminal value / WACC 敏感 |
| Trading Multiples | 405–485 | 有可觀察市場定價與相對基準 | peer selection 與 normalization |
| SOTP | 415–500 | 能拆開兩個不同 business engines | segment data 與 segment-level peer quality |
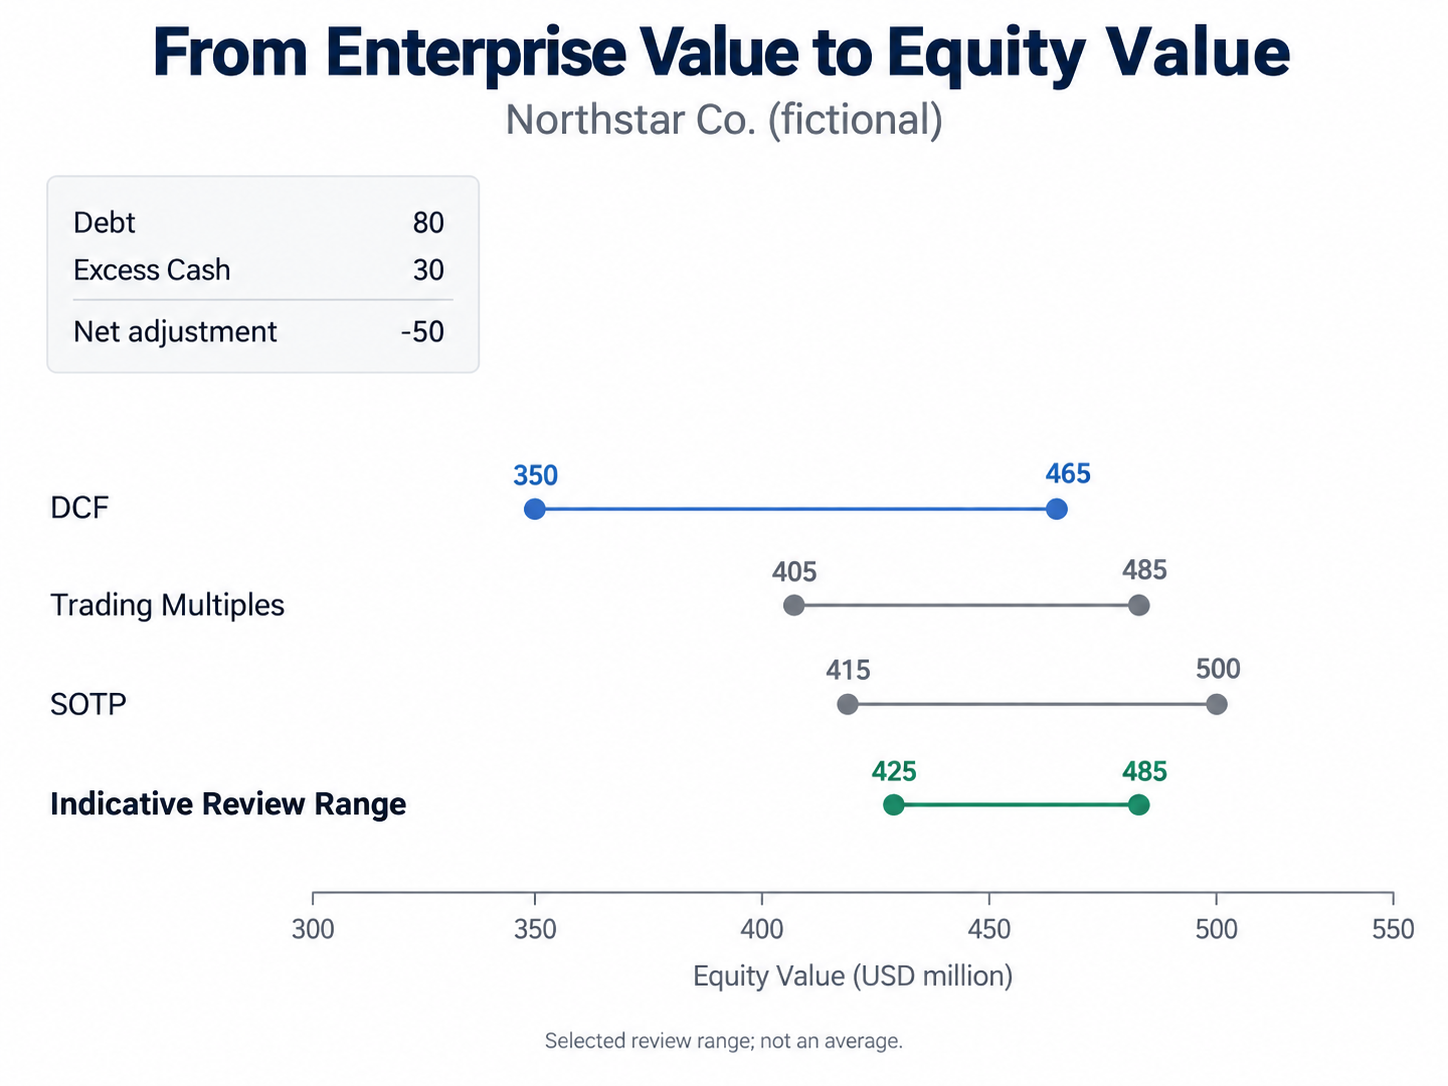
統一轉到 Equity Value 後,425–485 是刻意選定的 Illustrative Core Range,不是機械平均、信賴區間或 expected value。
三個區間的簡單交集大約是 415–465,但交集本身也不負責替你做最後判斷。
假設 Northstar 的 segment reporting 很完整、SOTP 的 peer set 也乾淨,而 DCF 有很高比例的價值落在 terminal value,reviewer 可以讓 SOTP 和 comps 在討論中占更大份量。若市場 peers 正處於高成長週期頂點,但 Northstar 有成熟、穩定而且可追溯的 cash-flow evidence,DCF 的相對可信度就可能提高。
因此,這個虛構案例可以用 425–485 作為一個「刻意選出的示意核心區間」。這個數字保留了 DCF sensitivity、peer quality、SOTP 的 segment fit 與一致的 EV→Equity bridge 所提供的資訊;它沒有一條公式可以從前三個 range 唯一推導出來,也不應被讀成統計信賴區間。
Transaction evidence 也可以放進同一個 reconciliation。像 DFC Global Corp. v. Muirfield Value Partners 這類案例顯示,在市場檢驗充分且事實合適時,deal price 可以很有資訊量;交易流程、時點、控制權與結構若不同,可比性也會跟著改變。實際成交價是 evidence 的一種,仍然需要放回具體情境判讀。
這篇沒有把 strategic value、control premium 或 synergy 塞進 Northstar 的 base case。若要主張收購綜效或交易特定價值,需要另外建立 transaction-level evidence 與模型,留到 M&A / Corporate Development 那一層處理。
到這裡,reviewer 應該能回答一個比「公司到底值 472.6」更有用的問題:如果另一個人挑戰 Northstar 的估值,他要改哪個 assumption、哪組 peer、哪個 segment lens,或哪個 bridge item,才會讓區間真正改變?這比模型最後顯示 472.6 更值得追。
答得出這一題,估值就有可審查性。
References
- Aswath Damodaran, NYU Stern, An Introduction to Valuation.
- Aswath Damodaran, NYU Stern, Terminal Value.
- Aswath Damodaran, NYU Stern, Estimating Risk Free Rates.
- CFA Institute Research Foundation, Equity Valuation: Science, Art, or Craft?.
- CFA Institute, Market-Based Valuation: Price and Enterprise Value Multiples.
- FactSet, market and enterprise value methodology materials.
- International Valuation Standards Council, What IVS Asks of Every Business Valuation.
- U.S. Securities and Exchange Commission, K2 / Blackstone merger proxy (2007), DCF architecture example.
- U.S. Securities and Exchange Commission, Norfolk Southern / BofA financial analysis (2025), WACC-range DCF example.
- U.S. Securities and Exchange Commission, DecisionPoint / Craig-Hallum financial analysis (2024), transaction and terminal-multiple example.
- Delaware Court of Chancery, In re Appraisal of SWS Group.
- Delaware Supreme Court, DFC Global Corp. v. Muirfield Value Partners.
- Cornerstone Research, Appraisal Litigation in Delaware: 2006–2022.
- European Commission Joint Research Centre, sensitivity-analysis guidance.
- HM Treasury, appraisal-calculation examples.