一家公司需要再拿到 100 單位資金,桌上有三個方案。
方案 A 的利率最低,而且幾乎不稀釋股權;方案 B 多放一些 equity,帳面上的資金成本比較高;方案 C 則把一部分資金做成 convertible / hybrid,現金利息看起來最輕。
如果只看 coupon 或試算表上的 WACC,答案似乎很快就能選出來。麻煩通常出現在兩、三年後:營運低於預期、covenant headroom 被吃掉、債務集中到期,而資本市場剛好變貴甚至暫時關門。這時,第一天看起來最便宜的方案,可能變成最難調整的方案。
OECD 在 2026 年的全球債務報告中指出,截至 2025 年底,未來三年的再融資需求約占投資級公司債存量的 24%,非投資級則約 31%。這不是說每家公司都會遇到 refinancing crisis,但它提醒我們,融資決策不能只停在今天的價格。
以下會用同一個假設案例一路往下走。所有數字都只是教學用假設,不是市場報價,也不是針對任何公司的融資建議。本文也不會試圖找出一個放諸四海皆準的最佳 Debt / Equity 比例。
先別問利率:你到底拿的是哪一種資本?
很多融資比較,一開始就問「哪一個利率比較低」。在那之前,先確認這個工具在經濟與契約上到底是什麼。
IAS 32 的核心邏輯很有用:判斷 financial liability 或 equity,不能只看工具名稱,而要看是否存在交付現金或其他金融資產的契約義務。因此,同樣叫「preferred」「convertible」「hybrid」,真正的風險可能差很多。
先看我們的假設公司。它需要 100 單位新資金,有三種結構:
| 結構 | 假設組成 | 表面印象 |
|---|---|---|
| A:Debt-heavy | 100 senior debt | 利率最低、沒有立即稀釋 |
| B:Balanced | 60 senior debt + 40 common equity | 固定償付壓力較低,但股權成本較高 |
| C:Hybrid | 50 senior debt + 50 convertible / hybrid | 現金 coupon 較低,但有 conversion / dilution economics |
先把幾件事問清楚:哪一部分有固定現金支付義務?哪一部分可能在未來造成稀釋?哪些條款會影響 lender control、公司行動限制或再融資能力?哪些成本今天不會出現在 coupon 裡,卻會在未來出現?
Debt 帶來承諾性的償付義務。Equity 沒有固定本金到期日,但可能伴隨更高的 required return 與 ownership dilution。Hybrid 把兩種經濟效果放在同一個工具裡,所以不能只靠名稱判斷。
把工具的 contractual substance 看清楚之後,才有資格比較「誰比較便宜」。
WACC 不是答案:先把 All-in Cost 算完整
WACC 很重要,但它比較像決策輸入,不是判決書。概念上,它把 cost of equity 與 after-tax cost of debt 按資本結構權重組合起來;實際融資時,還有不少成本不會出現在這個 headline number 裡。
假設三個方案的表面條件如下:
| 結構 | 假設現金條件 | 容易忽略的成本 |
|---|---|---|
| A | 6% debt coupon、2% upfront fee | 三年後 bullet maturity、較緊 covenant、再融資依賴 |
| B | 7% debt coupon + 40 equity | equity required return、ownership dilution |
| C | 6.5% senior debt + hybrid 2% cash coupon | conversion value、潛在稀釋、條款複雜度 |
如果「成本」只等於利率,A 幾乎一定勝出。但 debt issuance cost、fees、warrants、conversion value、restrictive covenants,甚至未來被迫提早 refinancing 的代價,都可能改變 all-in economics。
試算表也很容易製造一種假的精準感。模型可以給你小數點後兩位的 WACC,但 cost of equity、tax effects、future market access 等輸入本身仍帶有不確定性。數字算得更細,不代表不確定性跟著消失。
實務上可以把成本拆成三層:
- Visible cash cost:coupon、cash interest、fees。
- Economic cost:dilution、conversion economics、embedded options、issuance costs。
- Constraint cost:因 covenant、security、maturity 或 lender consent 而失去的行動空間。
第三層平常最不顯眼,卻會在壓力情境下直接改變公司能做什麼。這也是為什麼接下來不能只問方案 A 的 WACC 是否最低,還要看公司承受這個結構的能力。
付得起,不等於扛得住:Debt Capacity 要看 Downside
假設這家公司 base case EBITDA 是 50,downside case 降到 32。先忽略會計與契約定義差異,只做教學式比較:
- A:100 debt,base case debt / EBITDA 約 2.0x;downside 變成約 3.1x。
- B:60 debt,base case 約 1.2x;downside 約 1.9x。
- C:50 senior debt,加上一個需要逐條判斷經濟實質的 hybrid。若只看 senior debt,表面 leverage 最低;但如果 hybrid 帶有固定支付或贖回義務,就不能把它當成完全沒有壓力的 equity。
這些 leverage numbers 只能當起點。收入下降時,EBITDA 不一定按同比例下降;working capital、capex、tax、lease、interest 也不會自動消失。公司全年即使仍有正 EBITDA,也可能在某幾個月份出現現金缺口。
所以 debt capacity 至少要把四件事放在一起看:cash flow 能否覆蓋固定支出、liquidity 能否撐過低谷、downside 下還剩多少 covenant headroom,以及債務何時到期。若到期日早於現金流恢復,當期的「負擔得起」並不能解決 refinancing risk。
用這個角度看三個方案,A 的低成本開始有代價。它在 base case 很漂亮,但 downside 一來,固定壓力也最集中。B 表面成本較高,卻保留較多 capacity。C 仍要回到 hybrid 的實際條款,特別是固定支付與贖回義務。
Covenant 不只是紅線:Headroom 才是可操作空間
假設 A 的 loan agreement 有一個 3.5x 的 maintenance leverage covenant。上一節的簡化 downside 下,A 的 leverage 已經接近 3.1x。公司仍然 compliant,但再差一點,或契約定義裡允許的 add-back 比管理層模型更保守,剩下的 headroom 就可能很快被吃掉。
這裡有三件事不能混在一起。
模型裡的數字,不等於 covenant test。 實際 loan agreement 可能對 EBITDA、debt、cash netting、acquisition add-backs、synergy、basket、exclusion 有自己的定義。LSTA 的相關資料也提醒,borrower 與 lender 對這些 financial definitions 的設計與計算往往是談判的一部分。所以「我們模型裡是 3.1x」不代表契約測試一定也是 3.1x。
Maintenance covenant 會反覆測。 今天 compliant,只代表今天通過,不代表六個月後仍安全。
正式 breach 也不是第一個風險點。 Headroom 很薄時,管理層可能已經不敢進行 acquisition、不敢提高 capex、不敢回購股票,甚至必須提早和 lenders 協商 waiver 或 refinancing。某些 covenant breach 還可能影響 liability classification、lender control 或 refinancing options,但具體後果高度依賴契約與司法管轄區,不能一概而論。
因此,covenant dashboard 至少要看:
Forecast covenant metric → Threshold → Headroom → Downside headroom → Earliest pressure date
對三個方案來說,A 即使沒有立刻 breach,也可能最早失去策略空間。B 的固定債務較少,通常較容易保留 buffer。C 則要確認 hybrid 是否被納入 debt definition、是否有 redemption trigger,以及它和 senior facility 怎麼互相作用。
到期日會把風險變成時間問題
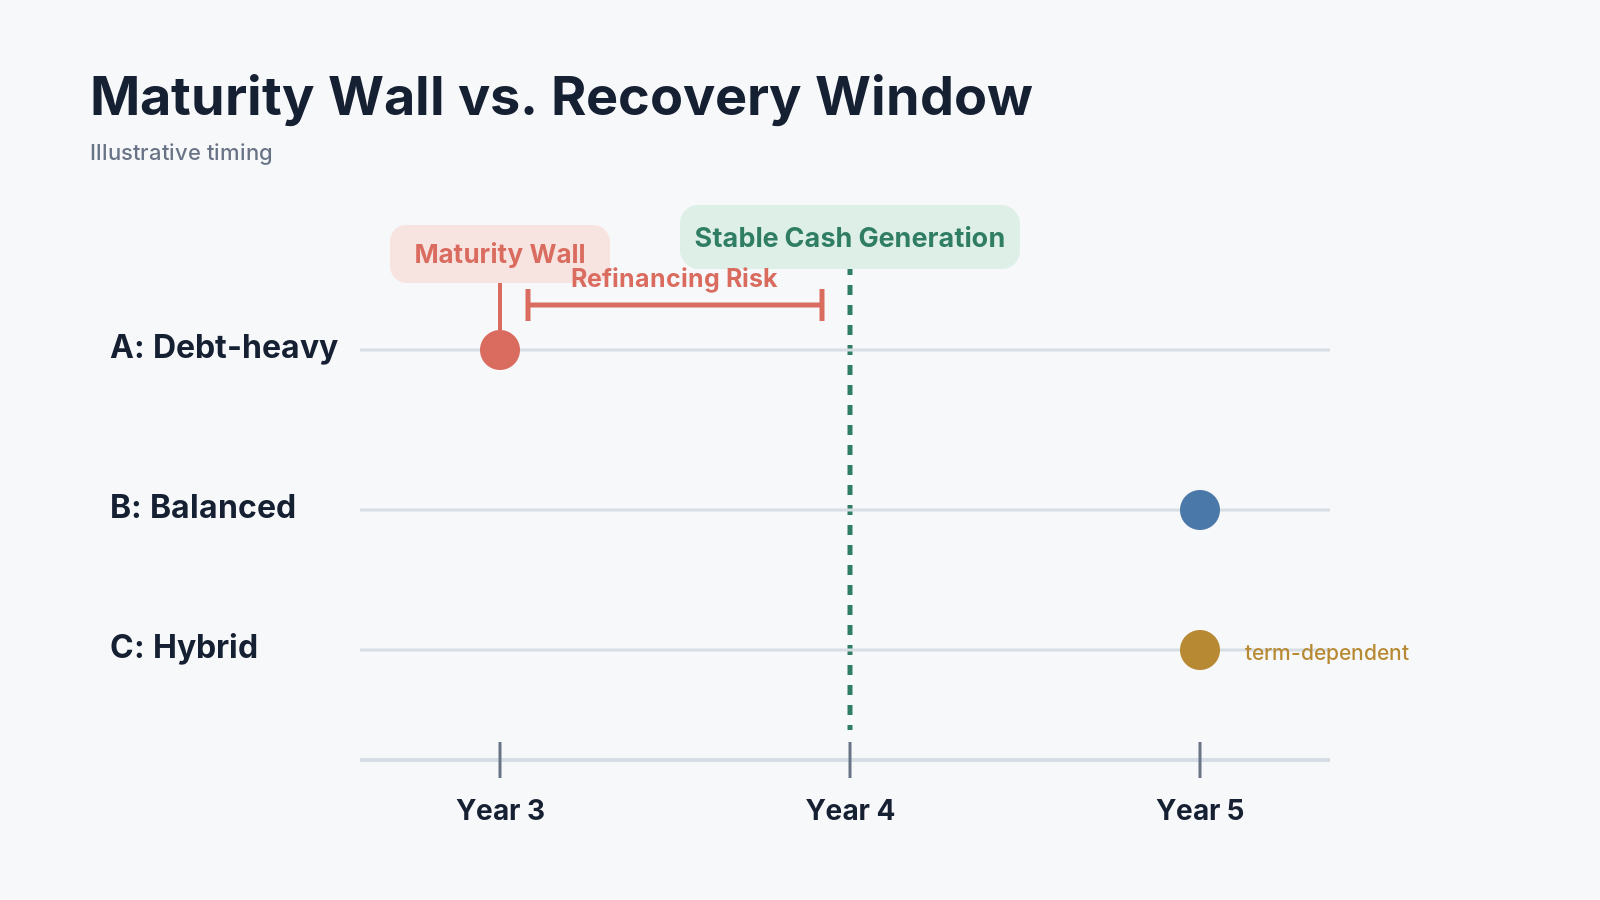
再假設 A 是三年 bullet maturity,B 的主要債務五年到期,C 也是五年左右,但 hybrid 有自己的 conversion / redemption window。公司的新產能則要到第四年才進入穩定現金回收期。
A 的問題此時不是「利息付不起」,而是時間錯位:債務必須在公司完整證明投資成果之前,就重新進入市場。
如果第三年的市場環境很好,公司可以 refinance,甚至拿到更好的條件。但如果信用利差擴大、產業景氣轉弱、公司本身又還在 recovery,maturity wall 就會把原本的長期投資問題變成短期流動性問題。
OECD 2026 的公司債市場資料提供了背景。大量 2026–2028 年到期債務是在較低 coupon 環境下發行,如果新的 refinancing cost 更高,公司即使成功續借,也可能面臨更高的 interest burden。這是市場層級的背景,不代表單一公司一定會發生 repricing shock。
對單一公司,真正要壓測的是時間軸:
- 三年內有多少 principal 到期?
- 到期是否集中在單一年度或單一季度?
- 到期前,公司的 cash flow 改善是否已經能被市場看見?
- 假設 refinancing rate 上升 200–300 bps,利息負擔是否仍可接受?
- 如果市場暫時關閉 6–12 個月,公司是否有其他 liquidity bridge?
如果一個方案只有在「到時候市場一定願意 refinance」的前提下才成立,那個前提本身就應該進入壓力測試。
Liquidity 跟 Financial Flexibility 不是同一件事
談到安全邊際時,一家公司可能會說:「我們還有一筆 revolver。」但 credit line 出現在簡報裡,不代表它在壓力下等同於 cash。
Liquidity analysis 至少要分開看現金與可立即動用資產、committed facilities、uncommitted lines、draw conditions、covenant / borrowing-base 限制、未來已知 cash requirements,以及到期債務與其他 contractual obligations。
美國 Regulation S-K Item 303 的 liquidity and capital resources 框架,本身就要求企業討論取得足夠現金的能力、material cash requirements、內外部 liquidity sources,以及 capital-resource mix 與成本可能發生的變化。借用這套管理邏輯,重點不是「列出有多少資金來源」,而是確認它們在需要時是否真的可用。
Financial flexibility 還多一層。公司在壓力下除了履行既有義務,還可能遇到值得投資的機會。
假設第三年景氣低迷,但競爭對手出現一個非常便宜的資產出售機會。A 可能因 covenant headroom 很薄、三年 maturity 又逼近,而沒有能力買;B 雖然一開始用了更多 equity,當時看起來比較貴,此時卻可能仍有 capacity;C 的結果取決於 hybrid 的轉換條件與 senior debt restrictions。
因此,除了 unused line,還要一起看:
Accessible liquidity + Covenant headroom + Maturity runway + Incremental borrowing capacity + Equity access under stress
只要其中一個關鍵環節在壓力下失效,名義上的 liquidity 就不一定能轉成可用的決策空間。
同一家公司,三種融資結構,排名為什麼會翻轉?
回到最初的 100 單位融資。以下仍然只是教學用假設,目的不是找出 universally optimal structure,而是看同一套方案在不同情境下如何改變排名。
| 維度 | A:Debt-heavy | B:Balanced | C:Hybrid |
|---|---|---|---|
| Visible cash cost | 最低 | 較高 | 低至中 |
| All-in economics | 低 fees,但需計入短 maturity 與限制成本 | Equity 成本與稀釋較高 | 需計入 conversion / dilution economics |
| Downside debt capacity | 最弱 | 最強 | 中等,取決於 hybrid 實質 |
| Covenant headroom | 最薄 | 最寬 | 中等,依 debt definition |
| Maturity risk | 三年集中到期,較高 | 五年、較分散 | 中等 |
| Liquidity flexibility | 壓力下較弱 | 較強 | 中等至強,視條款 |
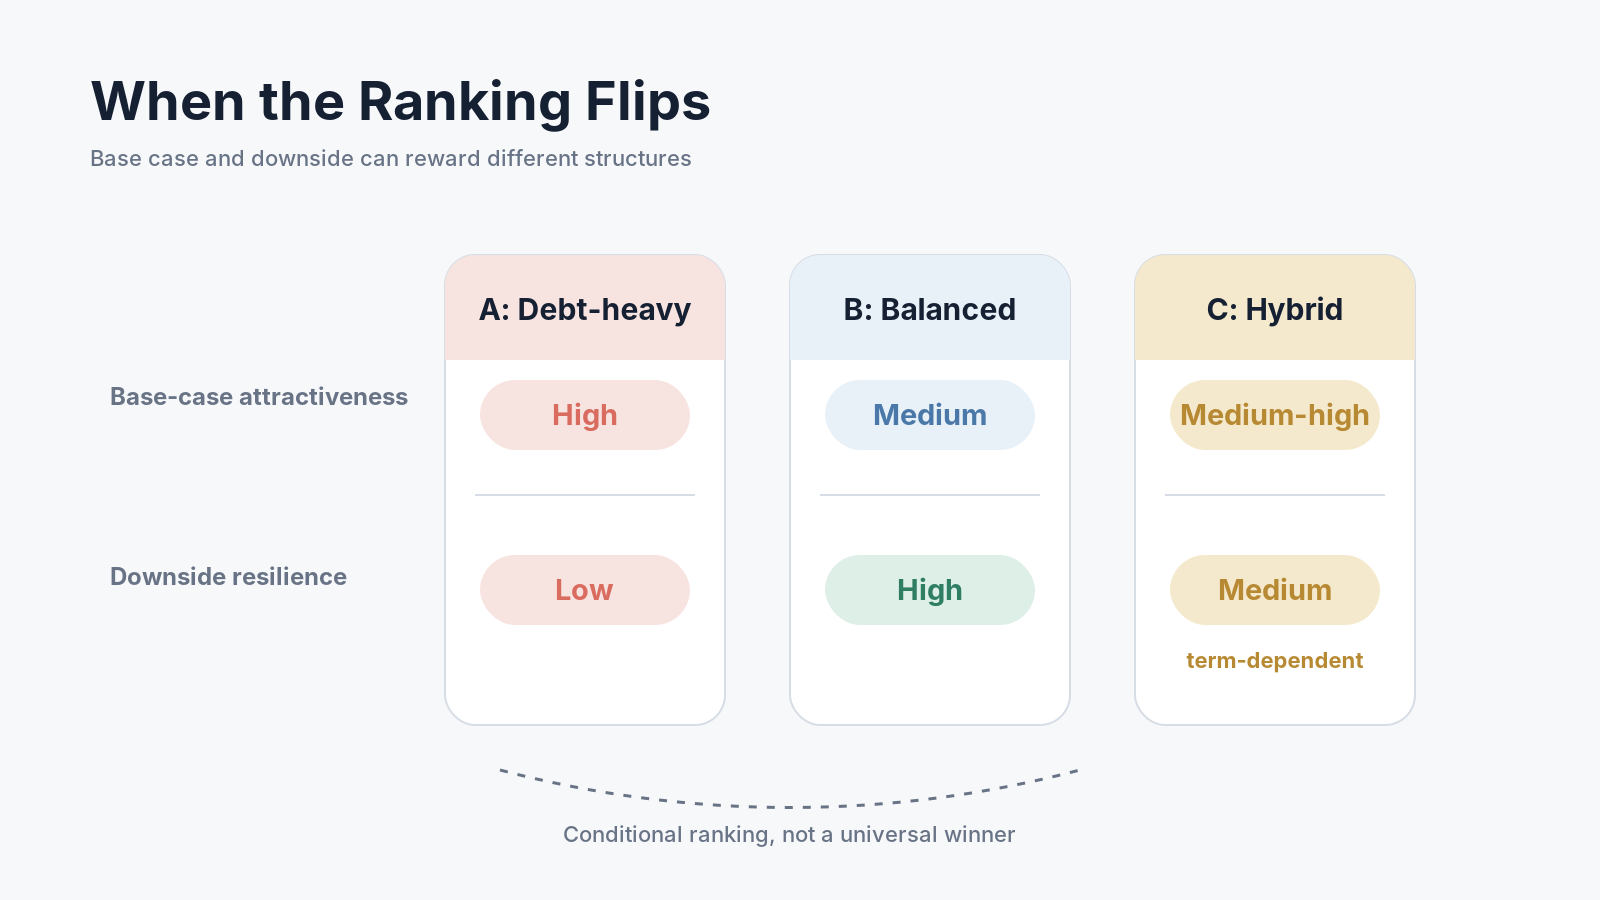
| Base-case attractiveness | 很高 | 中等 | 中高 |
| Downside resilience | 低 | 高 | 中等 |
Base case 裡,A 很可能仍是 CFO 最喜歡的方案。利息低、不稀釋、模型中的 WACC 也可能最好看。但如果 EBITDA 從 50 降到 32,而且市場在第三年仍然昂貴,A 的 leverage 上升、covenant headroom 縮小,maturity wall 又剛好靠近 recovery window。B 的 equity 讓今天的資金成本變高,卻降低固定支付並保留 headroom;C 的現金負擔可能比 B 小,但優劣仍取決於 conversion price、redemption、seniority、covenant treatment 等條款。
換一組假設,排序也可能再翻回來。若 cash flow 非常穩定、資產有明確長期回收、五年內不需要重大額外投資,而且 maturity 能拉長,較高 debt 的結構未必不合理。反過來,如果商業模式高度波動、仍需要持續投資,或未來幾年很可能做 M&A,保留 flexibility 的價值就更高。
所以不要只問「最佳 leverage ratio 是多少」。把模型往幾個會改變決策的地方推:EBITDA downside 從 -20% 變成 -35%;refinancing spread 多 300 bps;新投資需要 30 單位資金;equity market 關閉一年;debt market 關閉一年。每次只改一個關鍵假設,看哪個方案先失去 headroom、現金承受力或市場依賴條件。
這些 flip points 才是董事會或管理層真正需要看到的東西,因為它們告訴你「什麼情況下今天的選擇會失效」。
把決策留在壓力測試裡,而不是留在最低 WACC 裡
到了 approval 階段,可以把不同分析收斂到同一張 decision gate。它不是重新算一次所有指標,而是確認方案是否跨過幾個不能忽略的門檻:
| 檢查面向 | Approval 前要確認的問題 |
|---|---|
| Cost | fees、issuance cost、dilution、conversion economics 與 constraint cost 是否已納入? |
| Capacity | cash flow、固定義務、liquidity 與 downside 壓力下,結構是否仍可承受? |
| Contract | 實際 covenant definitions、maintenance tests、baskets、add-backs、draw conditions、lender rights 與 forward-looking headroom 是否已讀清楚? |
| Time | maturity ladder 是否早於 business recovery window?若 refinancing spread 上升或市場短暫關閉,方案是否仍成立? |
| Flexibility | 壓力下是否仍有 accessible liquidity、incremental borrowing capacity、equity access 與投資空間? |
如果 A 只有在 base case、covenant definitions 很寬鬆、第三年市場順利開著時才勝出,那就不是「A 一定比較好」,而是 A 對這些假設更敏感。B 或 C 也一樣,沒有任何一個方案因為名稱、資本類型或單一成本指標就自動取得優先權。
上一篇談 Distress、Covenants 與 Change of Control,處理的是公司選擇開始消失之後會發生什麼。這一篇停在更早的位置:在簽下融資以前,把會讓選擇消失的條件先放進模型與契約審查。
References
- IFRS Foundation, IAS 32 Financial Instruments: Presentation
- SEC / Investor.gov, Investor Bulletin: What Are Corporate Bonds?
- FASB, Accounting Standards Update 2015-03: Debt Issuance Costs
- Aswath Damodaran, NYU Stern, Capital Structure: The Choices and Trade-offs
- LSTA, Financial Definitions 101: Borrower and Lender Perspectives
- Electronic Code of Federal Regulations, 17 CFR § 229.303 — Management’s discussion and analysis of financial condition and results of operations
- OECD, Global Debt Report 2026
- EUR-Lex, Commission Regulation (EU) 2023/2822 — Non-current Liabilities with Covenants