董事會收到一個收購案,第一個問題其實不是價格
Northstar 的管理團隊想收購一家規模不小的公司。策略理由說得通,價格還在談,管理層希望幾天內拿到董事會答案。
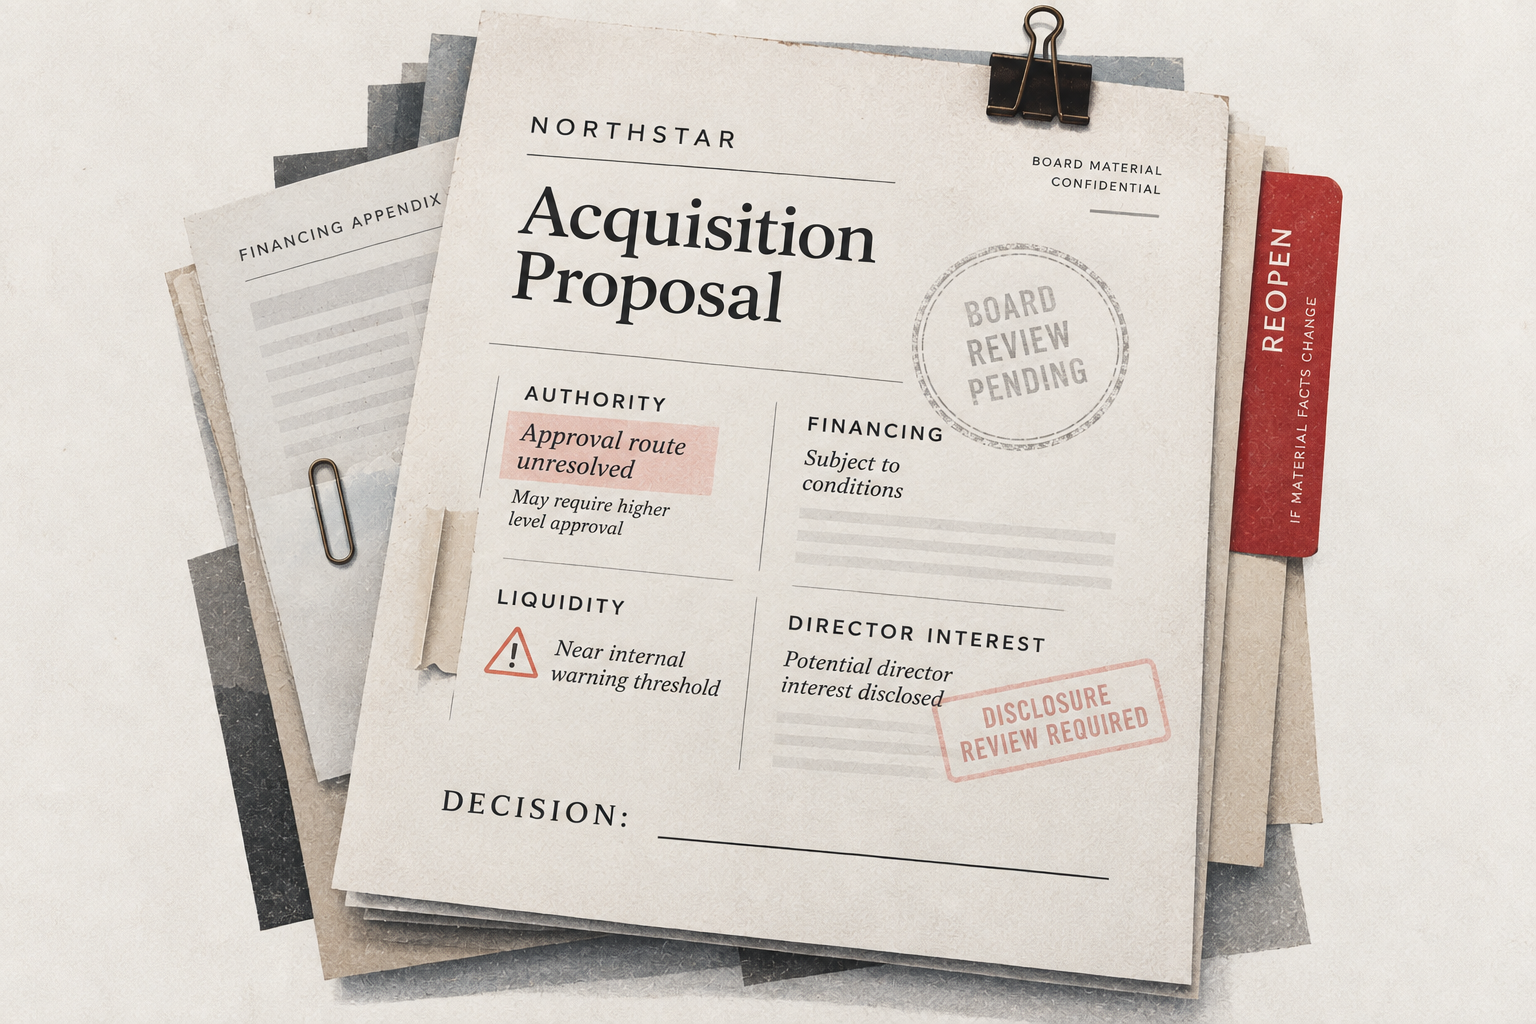
麻煩在於,這筆交易同時踩到幾個治理邊界。交易金額超過原本核准的年度投資範圍;一名董事和交易對手存在潛在利益關係;downside case 下的整合支出會把可用流動性推近公司自己的警戒線;部分融資條件也還沒完全落定。
如果董事會直接從 valuation 開始討論,很可能太早。這場會議先要確認的是:管理層已經被授權到哪裡、董事會現在究竟被要求批准什麼、哪些資訊足以改變決定,以及哪些變化會迫使公司重新走一次程序。
這篇把這幾件事合在一個 Board Decision System 裡。它是我用來整理治理問題的實務模型,不是法律或監管機構的正式 doctrine。四個要素是 Authority、Information、Assurance、Escalation;文章不把它們當四張獨立 checklist,而是看它們怎麼在同一筆決策裡互相卡住。
先把 authority path 畫出來
公司治理最容易從一張 approval matrix 開始,最後卻沒有人能回答權限到底從哪裡來。金額大、風險高、事情「很 material」都可能是升級訊號,但它們本身不會自動創造董事會權限。
Northstar 要先把交易拆成幾個動作:研究標的、談判、提出推薦、簽署 binding agreement、close。不同動作可能落在不同授權層級。管理層可能有權談到某個範圍,董事會保留簽約或重大資本配置決策,某個 committee 需要先 review,股東、特定 class 或投資人也可能另外握有 consent right。
G20/OECD Principles of Corporate Governance 2023 把策略、重大計畫、年度預算、風險與重大企業行動放在董事會責任脈絡裡。實際的 legal authority 仍要回到適用法、章程、bylaws、delegation matrix、shareholder agreement、financing documents 與其他契約。
Delaware 可以當作具體例子。DGCL §141 原則上把公司的 business and affairs 交由董事會管理或指導;但 charter amendment 走的是另一條程序。DGCL §242 在適用情況下涉及董事會提出 amendment,以及需要時的股東或 class vote。VC-backed private company 還可能透過 protective provisions 加上投資人同意權。NVCA Model Legal Documents 提供了常見文件架構,但那只是 model documents,不能反推每家公司都長一樣。
同一組文件也可能規定 information rights。股東或投資人的查閱、報告或資訊取得權可能來自法律或契約,並帶著 proper purpose、confidentiality 或其他限制。這件事在 transaction process 很實際:有 consent right 的人,不代表可以在任何時間、以任何方式取得所有資料。
Authority map 做得好,效果不是「更多事情送上去」。它同時擋掉兩種浪費:管理層越權,以及本來已授權的日常決策被董事會塞車。
Board Finance 應該圍著 decision ask 組資料
權限確認後,Northstar 還是不能只把 acquisition deck 寄出去等表決。董事會需要知道今天到底要決定什麼。
「支持這筆交易」太模糊。比較可操作的 decision ask 可能是:批准某個價格上限與交易結構;在 financing certainty 達到指定條件後授權簽署;先同意繼續談判,但保留 final approval;或因 downside liquidity 還沒有被解開而 defer。
OECD 原則強調董事應在充分資訊基礎上行動,也要求董事會取得及時、準確、相關的資訊。這讓 Board Finance 的重心從「報多少數字」移到「哪些資訊會改變這次決定」。
對 Northstar,我會把 board pack 收斂成幾組決策材料:
| Board pack 要交代的內容 | Northstar 需要回答的事 |
|---|---|
| 決策範圍與權限 | 今天批准到哪裡?還有哪些 consent gate? |
| Economics 與 downside | Base case 靠哪些假設?synergy 晚到、整合成本超支時會發生什麼? |
| Liquidity / capital resources | 可用現金、committed lines、營運現金流與外部融資各自有多少把握?交易後還剩多少 headroom? |
| Alternatives | 不做、延後、分期、改結構或換融資方式,各自失去什麼、保留什麼? |
| Evidence ownership | 關鍵數字誰負責?更新到哪一天?哪些輸入仍未驗證? |
這不是法定 board-pack template。美國 SEC 的 Item 303 也處在 public-company disclosure context。不過它把 liquidity、capital resources 與 material trends 放在同一個分析視野,對董事會資料很有啟發:如果一個數字不會改變資金能力、風險邊界、替代方案或 decision ask,它未必需要佔據最前面的注意力。
假設管理層只呈現「交易後 EPS accretive」和三年 synergy,卻沒把 integration cash timing、drawing conditions、融資失敗情境與替代方案放進去。這時問題不在簡報頁數。董事會缺的是能判斷「現在能不能做、如果錯了還有沒有路」的資訊。
有 conflict 時,模型本身也要經得起檢查
Northstar 還有那名和交易對手存在潛在利益關係的董事。處理這件事時,只問「他能不能投票」會漏掉大半問題。
治理團隊需要先把 conflict 揭露清楚,再判斷適用法律、公司文件與交易事實要求什麼程序。可能的 safeguards 包含 independent 或 disinterested review、special committee、recusal、額外股東批准、外部意見或其他安排。哪一項適用,要看具體 regime,不能把其中一個做法當成全球通則。
Delaware 現行 DGCL §144 是 interested director / officer 與 controlling-stockholder transactions 的一個法域例子;MFW 則說明 controller transaction 在特定條件下如何受到程序設計影響。對一般企業讀者,比背條文更重要的是先知道:普通交易使用的 process,不一定足以處理有 conflict 的交易。
Committee 也常在這裡派上用場。Audit、risk、compensation 或 special committee 可以承接更聚焦的 review 與 oversight;OECD 與美國上市公司 audit committee 規範都提供不同制度下的例子。成立 committee 並不會自動把 full board 的治理責任洗掉,實際分工還要看適用制度與授權。
接著是證據可信度。假設 Northstar 的 cash forecast 沒有明確 owner,主要假設半年沒更新,purchase commitments 沒進模型,control override 只靠口頭核准。這些缺口會直接污染董事會正在依賴的 evidence。
FRC Corporate Governance Code Guidance 把 risk management、internal control、monitoring、material failures 與 remediation 放在同一治理脈絡;OECD 也把 reporting integrity 與 controls 接到 board oversight。Internal control 因此不只屬於 back office。它會決定某個重大假設能不能被追溯、例外有沒有 owner、失效會不會被看見。
最後要留下 decision record。Minutes、written consents、resolutions 至少應讓之後的人能還原:董事會被要求決定什麼、看了哪些 material information、conflict 怎麼處理、批准附了哪些條件、正式 action 是什麼。Delaware 的 DGCL §141(f) 對 board action by written consent 提供了一個具體例子。
這裡的重點很樸素:全體同意只能證明表決結果。它不會自動補上過期的資料、沒處理的 conflict 或無法追溯的關鍵假設。
兩週後,原本的批准可能已經不夠
假設董事會在條件完整時先批准 Northstar 繼續推進。兩週後,大客戶延遲付款,融資條件惡化,downside cash forecast 開始逼近公司自己設定的 minimum-liquidity threshold。
交易條款可能一字未改,但 Northstar 的承受能力變了。這時 governance 需要的是 escalation rule,而不是等下一次例行會議再討論。
前一篇 風險治理如何真正落地?從 Risk Appetite、KRI/KCI 到 Controls 與 Escalation 已經處理 Risk Appetite、KRI/KCI、Threshold 與 Controls 的完整管理迴路。放到這篇,只需要把 risk appetite 接回 decision rights:哪些 threshold 一旦碰到,就要通知誰、補什麼資料、把決策送回哪一層。
FRC guidance 要求對 significant issues 設計 clear escalation procedures 與 agreed triggers。對 Northstar,trigger 可以直接改變 transaction path:要求 financing certainty 才能 close、把一次批准改成 staged approval、提高 cash reporting 頻率、補一個 control remediation condition,或暫停交易。如果 material control failure 已經讓某個關鍵數字不再可靠,board approval 的基礎也需要重新檢查。
流動性繼續惡化時,資訊粒度也會變。管理層可能需要 13-week cash forecast、更頻繁的 liquidity view、critical payments、drawing conditions、covenant headroom 與 funding lead time。分析時要把 bank cash、committed facilities、operating cash flow 和 capital-market access 分開看;「到時候可以 refinance」在壓力情境裡不能先當成可用資金。
這些都是管理工具,不能拿來直接判斷法律上的 insolvency。前一篇 公司還有現金,為什麼卻已經沒什麼選擇?從 Distress、Covenants 到 Change of Control 已經完整拆過這個邊界。Delaware 的 Gheewalla 也提醒,財務壓力並不等於 directors’ fiduciary duties 因為一個模糊的「zone of insolvency」就自動轉向 creditors;實際法律效果仍是法域與事實問題。
Change of Control 會再改一次路徑。把故事反過來,如果 Northstar 自己成為出售標的,authority、conflicts、股東批准、financing documents 與 transaction process 都可能重新排列。Delaware 的 Revlon、MFW、Corwin 分別處理不同 sale-of-control、controller transaction 與 shareholder-approval 情境。它們能證明「特殊交易狀態會改變程序與審查」,但不是一套可以搬到所有公司的 M&A playbook。
有時候,好的董事會決定是 Defer
回到最初的收購案。Northstar 最後不一定只剩 Approve 或 Reject。
如果 authority 已經清楚、資料可信、conflict process 完成、downside liquidity 仍在可承受範圍內,董事會可以批准。若交易合理,但融資確認或某項 control remediation 尚未完成,批准可以附條件。資訊或程序還缺一塊時,Defer 也可能是有意義的治理輸出,因為它把缺口和下一個 decision point 說清楚。
一場董事會因此可以留下一個很短、但很有用的 record:現在授權到哪裡;哪些條件還沒完成;哪個 trigger 會讓這個決定失效或必須重開。
這三件事放在一起,就能看出 Board Decision System 的用途。Authority 決定誰能做;Information 讓決策者看見代價與選項;Assurance 讓關鍵 evidence 與 conflict process 經得起檢查;Escalation 負責在公司狀態改變時把決策重新送回正確位置。
董事會快不快批准,只是流程速度。公司更需要的是,在選項還沒有消失之前,知道誰能決定、憑什麼決定,以及什麼情況下要重新決定。
References
- OECD, G20/OECD Principles of Corporate Governance 2023
- Delaware General Assembly, Delaware General Corporation Law, Subchapter IV: Directors and Officers
- Delaware General Assembly, DGCL §242: Amendment of Certificate of Incorporation
- National Venture Capital Association, Model Legal Documents
- Financial Reporting Council, Corporate Governance Code Guidance
- Financial Reporting Council, UK Corporate Governance Code
- Electronic Code of Federal Regulations, 17 CFR §229.303, Management’s discussion and analysis
- Electronic Code of Federal Regulations, 17 CFR §229.404, Transactions with related persons
- Delaware Supreme Court, North American Catholic Educational Programming Foundation, Inc. v. Gheewalla (2007)
- Delaware Supreme Court, Revlon, Inc. v. MacAndrews & Forbes Holdings, Inc. (1986)
- Delaware Supreme Court, Kahn v. M&F Worldwide Corp. (2014)
- Delaware Supreme Court, Corwin v. KKR Financial Holdings LLC (2015)