假設一家新加坡軟體新創剛成立兩年。前兩年都虧損,研發支出很重;第三年終於轉盈。客戶開始變多,營收逼近 GST 註冊門檻,公司也開始付錢給海外顧問、軟體供應商與授權方。再過一陣子,它在海外設了關係企業,準備下一輪募資。
如果財務模型只有一格寫著「稅額 = 利潤 × 17%」,很快就會失真。新加坡現行公司所得稅的標準稅率是 17%,但這個數字只回答了很小的一部分問題。IRAS: Corporate Income Tax Rate, Rebates and Tax Exemption Schemes
公司可能同時出現當期所得稅、遞延所得稅、可結轉虧損、GST、跨境付款扣繳,以及租稅協定或移轉訂價問題。它們的課稅基礎不同,現金發生時間也不同。
本文標題沿用常見的 VAT 說法來代表間接稅這一類問題;到了新加坡,制度名稱是 GST。OECD 的 VAT/GST 指引也把這類稅放在消費稅的框架下,和公司所得稅分開處理。OECD: International VAT/GST Guidelines
接下來都沿用同一家公司。每遇到一件新事情,只追三件事:它影響的是哪一層、適用哪一套規則、現金會在什麼時點流出去或流進來。
一張損益表上的稅,裡面其實混了好幾個時間軸
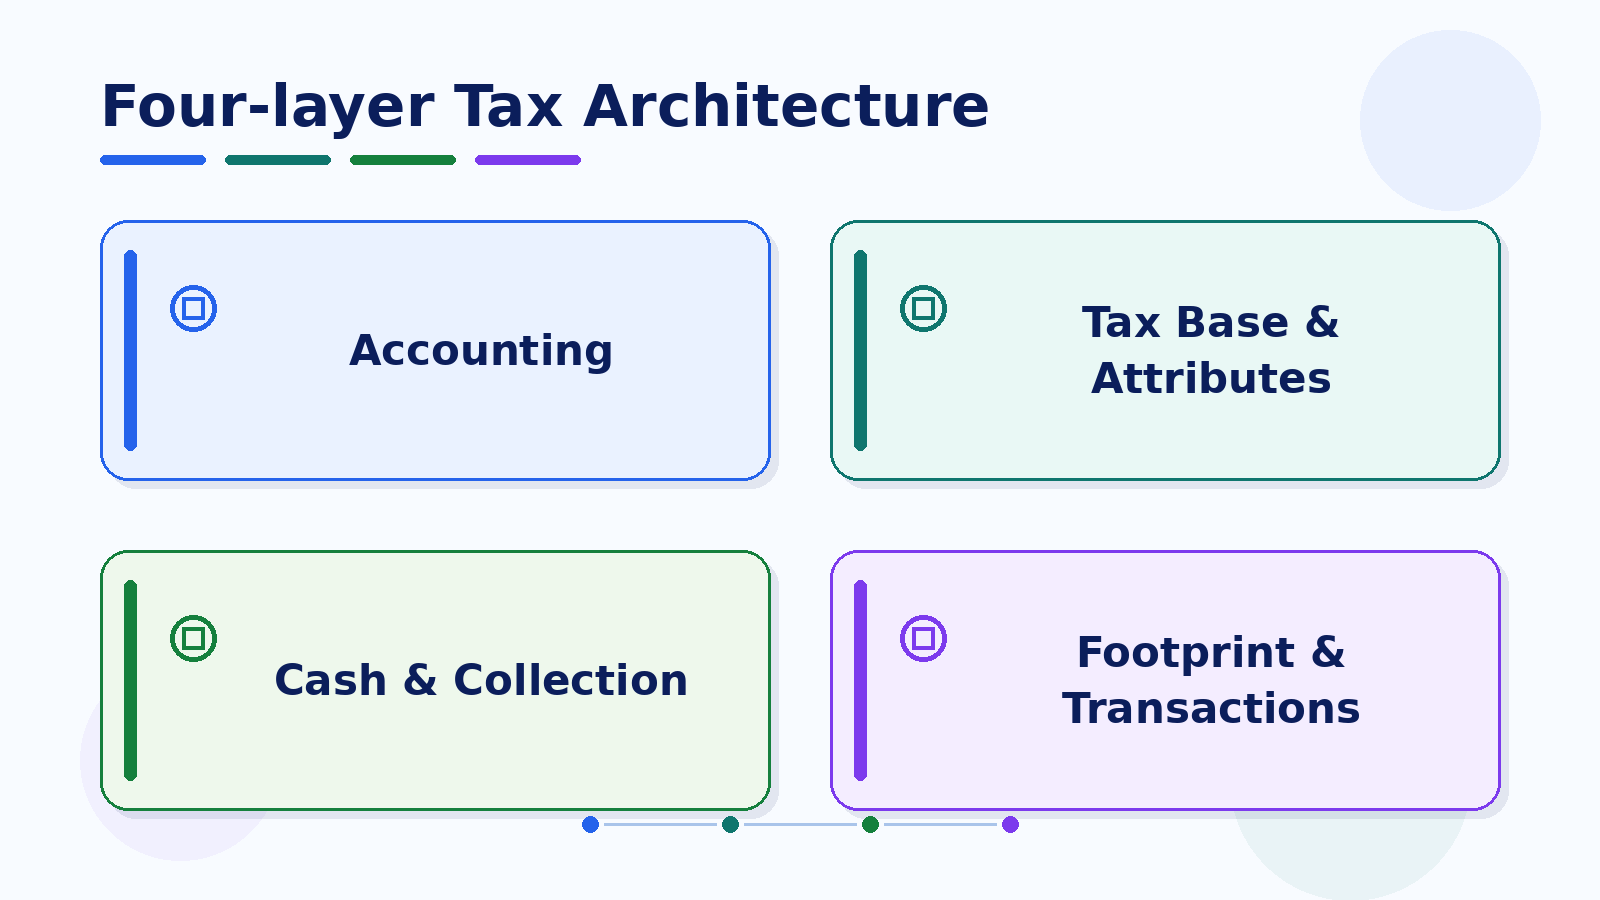
先把「稅」拆開看。
第一層是財報認列。 IAS 12 把當期所得稅與遞延所得稅分開。當期所得稅處理本期依稅法計算的所得稅;遞延所得稅則處理資產、負債帳面金額與稅基之間的暫時性差異,以及符合條件的未使用虧損或抵減。IFRS: IAS 12 Income Taxes
第二層是稅法上的課稅基礎與稅務屬性。 會計上的利潤不會自動等於課稅所得。永久性差異、暫時性差異、可扣抵項目、虧損與減免,都可能改變最後的課稅基礎。
第三層才是現金。 稅款何時申報、何時繳納,和損益表何時認列費用不是同一件事。GST 的代收代繳、對非居民付款可能產生的扣繳,也都屬於這一層的現金事件。
第四層是公司活動的地理與交易足跡。 當公司跨境,問題會延伸到稅務居民身分、常設機構、租稅協定、關係企業交易與出售資產時的稅務結果。
所以同一季可能出現這種畫面:損益表有所得稅費用,但當季現金稅很低;另一邊,公司雖然還沒有多少公司所得稅,卻已經在處理 GST 或海外付款的扣繳。
前兩年都虧損,帳上那筆「稅務價值」還不能拿來付薪水
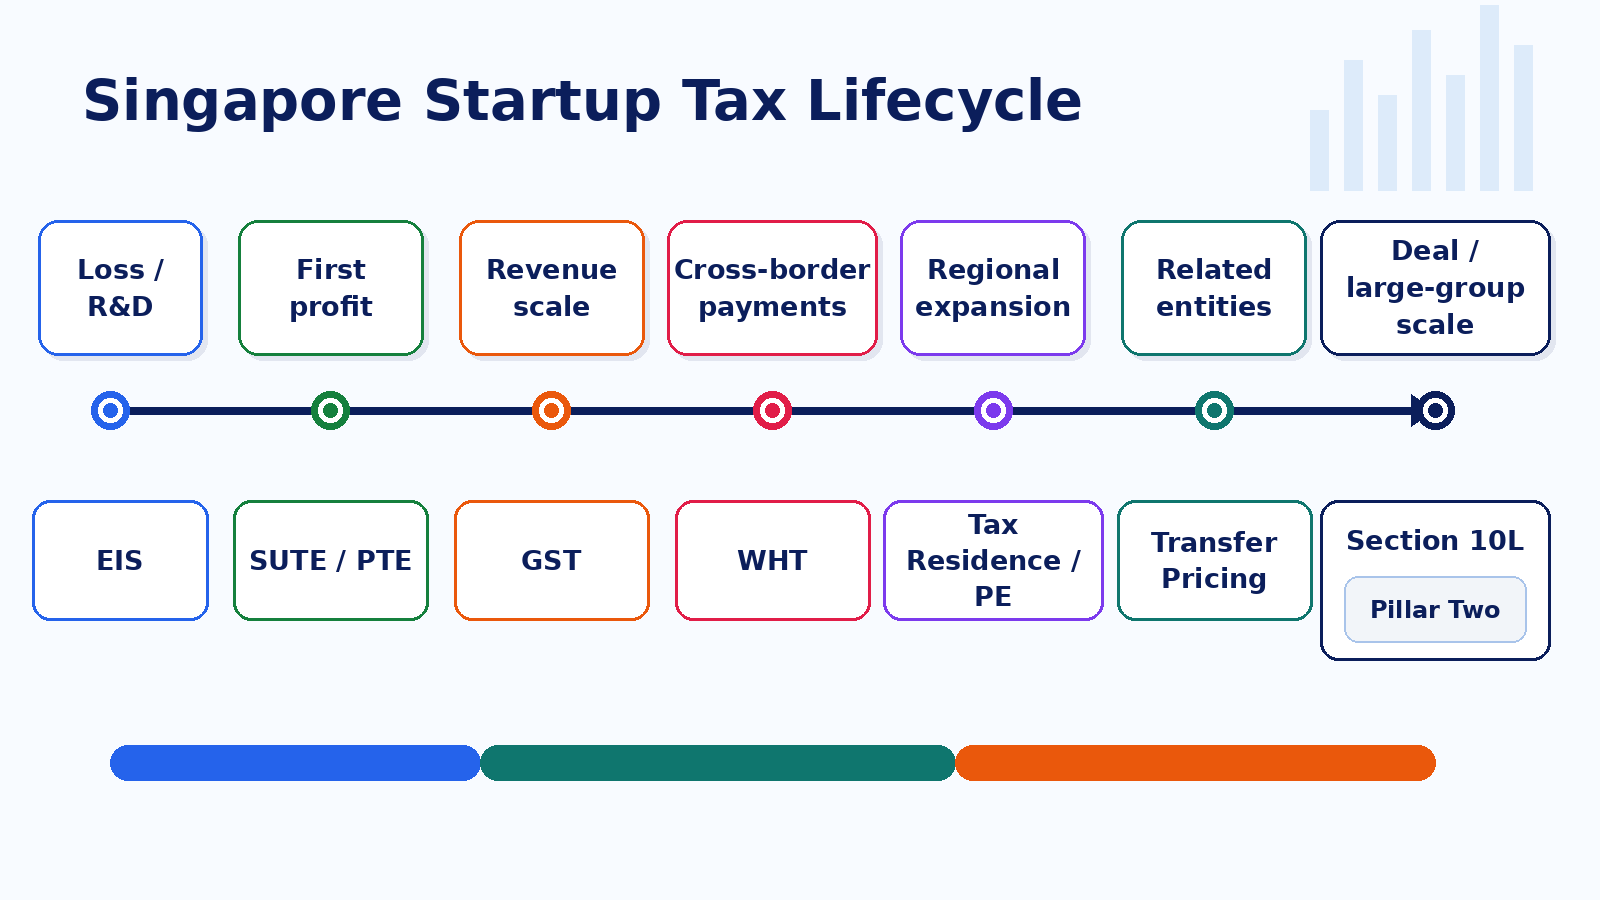
回到這家新創。第一年、第二年都虧損,於是它可能累積未使用的營業虧損。新加坡的未使用營業虧損一般可以往後結轉,但仍要符合適用條件;當年度符合規定的未使用項目,也有往前抵一個課稅年度的機制,金額上限為 S$100,000。IRAS: Carry-Back of Unutilised Capital Allowances & Trade Losses
這裡很容易把三件事情混在一起:
| 東西 | 它代表什麼 | 它什麼時候才會變成現金效果 |
|---|---|---|
| 稅務虧損 | 稅法下可望在未來使用的屬性 | 要先確認法律上仍可使用,而且未來有足夠課稅所得 |
| 遞延所得稅資產(DTA) | 財報上的認列結果 | 認列本身不會帶來現金 |
| 現金節稅 | 未來真的少繳的稅 | 等到虧損或其他屬性實際被使用時才出現 |
募資模型裡若把「可用虧損 × 17%」直接加回現金跑道,就會把未來可能發生的節稅,誤當成今天已經可以使用的錢。
若公司第二年底帳上有一筆遞延所得稅資產,銀行餘額不會因此增加。反過來說,稅務虧損即使仍然存在,財報也不一定會把全部潛在利益認列成資產。這兩個判斷分屬不同系統。
還在燒錢時,EIS 的「扣除」和「拿到現金」是兩種不同選擇
新創在虧損期最常碰到的另一個問題,是政府給的稅務誘因到底值多少。
新加坡的企業創新計畫(Enterprise Innovation Scheme, EIS)適用於 YA2024 至 YA2028,對特定合資格的研發、智慧財產權、培訓與創新活動,提供最高 400% 的扣除或資本津貼安排;不同活動各有自己的條件與上限。MOF: Enterprise Innovation Scheme
如果公司本來就有大量課稅所得,額外扣除可以很有價值。可是對仍在虧損的團隊,更多扣除額有時只是把可使用的稅務屬性往未來堆高。
EIS 另外提供現金轉換選項。符合條件的企業,可就合資格支出中最多 S20,000;這個選擇會取代被轉換那部分支出的相關扣除或津貼。現金給付路線另有條件,包括本地全職員工要求。IRAS: Enterprise Innovation Scheme
例如公司有 S10,000。對一家帳上仍虧損、現金消耗很快的公司,這 S$10,000 和一筆未來才可能用到的額外扣除,時間價值明顯不同。
至於 Startup SG 之類的補助,屬於另一類政策工具。它們可以很重要,但不能因為都在幫新創,就和 EIS 一起算成「稅務優惠」。
第三年第一次賺錢,才輪到 17% 與 SUTE 上場
假設公司第三個課稅年度第一次有正常應課稅所得。這時候先前的虧損是否能使用、公司是否符合新創公司稅務豁免(Start-Up Tax Exemption, SUTE)的條件,會一起影響結果。
符合資格的新加坡新創公司,在首 3 個連續課稅年度可適用 SUTE。自 YA2020 起,正常應課稅所得的前 S100,000 有 50% 豁免,因此每個課稅年度最多可豁免 S$125,000。IRAS: Explanatory Notes to YA 2026 Form C-S
若用最簡單的教學案例,先忽略其他抵減與調整,假設這個第三課稅年度的正常應課稅所得是 S$200,000:
| 計算 | 金額 |
|---|---|
| 前 S$100,000 的 75% 豁免 | S$75,000 |
| 接下來 S$100,000 的 50% 豁免 | S$50,000 |
| 合計豁免 | S$125,000 |
| 剩餘正常應課稅所得 | S$75,000 |
| 以 17% 計算 | S$12,750 |
這個 S$12,750 只是把 SUTE 機制單獨攤開看的結果。實際稅額仍要回到公司的其他稅務項目與當期條件。
而且 SUTE 不是「新加坡註冊就自動三年免稅」。公司要在新加坡成立、該課稅年度是新加坡稅務居民,股東人數不得超過 20 位,並須符合個人股東相關條件。以投資控股為主要業務,或從事特定房地產開發的公司,也被排除在 SUTE 之外。IRAS: Explanatory Notes to YA 2026 Form C-S
不適用 SUTE,或走完 SUTE 期間後,公司仍可能適用一般的部分稅務豁免(Partial Tax Exemption, PTE)。自 YA2020 起,PTE 對前 S190,000 提供 50% 豁免。IRAS: Corporate Income Tax Rate, Rebates and Tax Exemption Schemes
所得稅還不高,GST 卻可能先進入日常營運
接著公司的 ARR 開始往上走。這時候最容易犯的錯,是繼續只盯著公司所得稅。
新加坡 GST 稅率目前是 9%。一般而言,若公司在回顧基礎下的應課稅營業額超過 S$1,000,000(100 萬新幣),或合理預期未來 12 個月的應課稅營業額會超過同一門檻,就要檢視強制註冊義務。IRAS: GST Rates IRAS: Do I Need to Register for GST?
這個門檻看的是營業額,而不是公司有沒有賺錢。一家毛利薄、仍在大量招人的公司,可能還沒有顯著的公司所得稅現金支出,GST 卻已經成為報價、開票、收款、進項稅額與繳納時點的一部分。
對已註冊的企業,客戶付進來的 GST 也不能當成一般營收來看。公司在供應鏈中的角色、交易型態與可扣抵的進項稅額,都會影響最終要繳多少與何時繳。OECD: International VAT/GST Guidelines
付錢給海外廠商時,先把付款內容看懂
海外帳單進來後,另一條支線會打開。這次不是看公司的全年利潤,而是看一筆付款本身。
新加坡對某些支付給非居民的款項設有扣繳稅(WHT)規則,例如利息、權利金,以及部分服務或管理費用。是否需要扣繳,不能只靠「收款方在國外」這個條件判斷。IRAS: Overview of Withholding Tax
實務上至少要先釐清:
- 這筆錢到底是在買服務、使用智慧財產權、借款利息,還是其他性質的給付?
- 收款方是哪一國的稅務居民?
- 如果是服務,工作實際在哪裡完成?
- 適用的租稅協定是否改變新加坡的課稅或扣繳結果?
所以「海外 SaaS 帳單」不會自動得到一個固定扣繳稅率。軟體授權、純服務、顧問工作與混合型合約,可能要先拆開看交易內容。公司若等到付款當天才問,往往已經來不及把合約價格、稅負補償(gross-up)條款與現金安排一起處理。
公司在新加坡成立,不代表所有跨境所得都只看註冊地址
業務往海外走之後,付款層級的扣繳問題還在,但公司本身也多了新的判斷。
IRAS 判斷一家公司的新加坡稅務居民身分,重點在於公司的控制與管理實際在哪裡進行,而不是只看公司在哪裡完成註冊。董事會如何作出重要策略決策、相關決策實際發生在哪裡,都可能成為判斷事實的一部分。IRAS: Tax Residency of a Company / Certificate of Residence
如果公司要依租稅協定主張特定待遇,通常還要回到適用協定與該期間的居民身分;新加坡稅務居民公司也可能申請稅務居民證明(Certificate of Residence, COR)作為協定申請的一部分。協定的功能是分配課稅權並減少雙重課稅,不是一張自動免稅券。反濫用條款與個別協定的條件仍要逐案確認。OECD: Preventing Tax Treaty Abuse
海外所得也不能一句「匯回新加坡」就下結論。新加坡對特定境外來源所得設有免稅制度,也有外國稅額抵免機制,但兩者都有適用條件。IRAS: Companies Receiving Foreign Income IRAS: Foreign Tax Credit
再往海外多走一步,才會碰到常設機構(Permanent Establishment, PE)。OECD 租稅協定範本第 5 條提供常見的分析框架,但實際結果仍取決於適用的租稅協定和具體活動。OECD: Model Tax Convention on Income and on Capital 2017
一名海外員工、一個客戶,或一次短期出差,本身都不足以讓人直接宣布「有 PE」或「沒有 PE」。要看的會是人在當地做了什麼、有沒有固定營業場所、代理人有什麼權限,以及合約與實際營運怎麼發生。
海外子公司出現後,內部價格也會留下稅務軌跡
假設公司在另一個市場成立關係企業。母公司提供產品開發與管理支援,海外公司負責當地銷售;兩邊可能還有授權、借款或成本分攤。
到了這裡,移轉訂價(Transfer Pricing)才成為獨立問題。IRAS 對關係企業交易採用常規交易原則,也就是交易條件應該能反映獨立企業在相近情況下可能接受的結果。IRAS: Transfer Pricing
分析的起點不是先挑一個百分比。要先把實際交易釐清:誰做了哪些工作、用了哪些資產、承擔哪些風險、合約寫了什麼、實際行為又是什麼。OECD 的移轉訂價指引把這一步稱為對受控交易的準確界定,之後才談可比性與定價。OECD: Transfer Pricing Guidelines 2022
新加坡也有移轉訂價文件要求;是否需要準備特定文件,會受到適用規則與門檻影響。即使某個情況落在文件豁免範圍內,也不等於關係企業可以任意決定內部價格。
董事會說「我們就加 5%」可以是商業決策的起點,但它還不是支持這個價格的稅務分析。
募資、併購或退出時,歷史稅務資料會被重新定價
公司走到大型募資、被收購或準備退出時,買方和投資人看到的已經不是一張當年度稅表,而是一段累積下來的紀錄。
前幾年的虧損是否還能用,要重新確認條件;海外付款有沒有正確處理扣繳、GST 註冊是否及時、租稅協定主張是否有文件支持、關係企業交易的價格是否站得住腳,也會進入稅務盡職調查。稅務議題如果可能帶來補稅、調整、現金流出或交易後限制,就可能反映在估值、交易條款、補救安排或風險分配上。
因此,帳上有 S1,000,000 × 17%` 當成交易價值。那筆利益能不能留下、何時能使用,仍然要看適用規則與交易後事實。
新加坡的 Section 10L 也讓「海外資產出售所得一定不課稅」這種簡化說法變得危險。自 2024 年起,部分境外來源的資產處分利得在匯入新加坡時可能落入課稅範圍;某些非智慧財產權資產還會涉及經濟實質條件。IRAS: Economic Substance Requirement / Section 10L
另一個常被太早放進新創檢查清單的項目是 Pillar Two。新加坡的跨國企業補足稅(MTT)與國內補足稅(DTT),自 2025 年起適用於達到規模門檻的跨國企業集團;核心門檻之一是集團合併年營收達 €750,000,000(7.5 億歐元),並符合相關年度測試。IRAS: GloBE Rules and Domestic Top-up Tax
對多數早期新創來說,這還不是日常申報問題;到了真的接近大型跨國集團規模時,它才會從遠方的制度背景變成工作清單。
最後把規則放進同一張稅務日曆
走完這一路,財務模型需要的不是再多一頁稅法摘要,而是一張能接上現金預測的稅務日曆。
同一家公司的表,可以長這樣:
| 事件 | 稅務類型 | 要確認的規則 | 金額狀態 | 現金時點 | 負責人 |
|---|---|---|---|---|---|
| 年度獲利 | 公司所得稅 | 虧損、SUTE/PTE、其他適用項目 | 估算/已申報 | 預估付款期 | 財務/稅務 |
| 營收跨越門檻 | GST | 註冊義務、交易範圍 | 預測 | 收款與繳納週期 | 財務/營運 |
| 付海外授權費或服務費 | WHT | 付款性質、收款方、服務地點、協定 | 逐筆付款 | 付款前後 | 財務/法務 |
| 海外營運擴大 | 稅務居民/PE | 實際管理、當地活動、適用協定 | 依事實判斷 | 尚未確定 | 財務/法務 |
| 關係企業交易 | 移轉訂價 | 實際交易、功能風險、定價依據 | 持續更新 | 依交易與調整時點 | 財務 |
這張表不需要把每個稅務答案預先填死。未知項目可以標成待確認,金額可以給區間,最重要的是不要讓它們消失在年度所得稅率下面。
新交易出現時,就把它放進日曆,再問三個問題:
- 改變的是哪一層? 財報認列、稅基與屬性、現金代收代繳,還是跨境足跡?
- 哪一個司法管轄區與哪套規則負責?
- 現金預計在哪一天真的移動?